Một bản báo cáo công nợ đạt chuẩn quản trị cần trả lời ngay 3 câu hỏi của ban lãnh đạo trong 30 giây đầu tiên: tổng số tiền khách hàng đang nợ là bao nhiêu, khoản nợ nào đã quá hạn cần thu hồi khẩn cấp, và doanh nghiệp còn phải trả bao nhiêu tiền cho nhà cung cấp trong tuần tới. Thay vì chỉ ghi chép số dư đơn thuần, báo cáo hiệu quả phải gắn liền số liệu phát sinh với tuổi nợ và phương án kiểm soát dòng tiền mặt.
Nhiều bạn làm kế toán hoặc quản trị kinh doanh thường gặp khó khăn khi đối soát công nợ cuối tháng do số liệu trên sổ sách lệch với thực tế đối tác xác nhận, dẫn đến nguy cơ đọng vốn và nợ xấu kéo dài. Để kiểm soát chặt chẽ nghĩa vụ tài chính, báo cáo phải được phân tách rõ ràng giữa nợ phải thu (Tài khoản 131) và nợ phải trả (Tài khoản 331). Dưới đây là phân tích chi tiết cấu trúc, trường hợp áp dụng thực tế và khung mẫu điền sẵn để bạn áp dụng trực tiếp cho đơn vị mình.
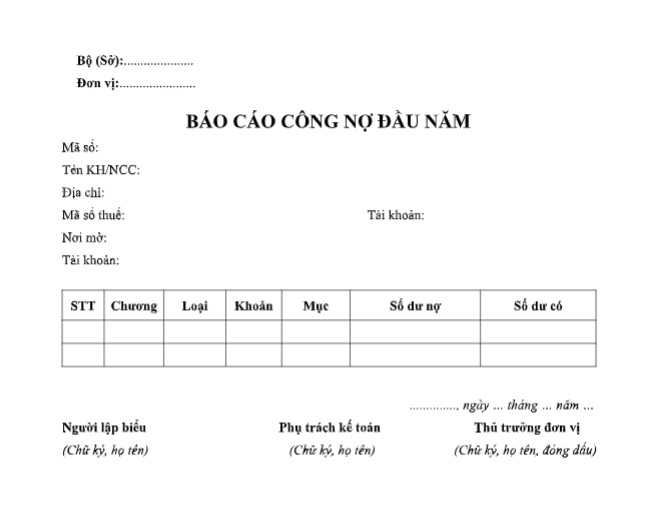
Cấu trúc chuẩn của một bản báo cáo công nội bộ
Một bản báo cáo đối soát công nợ nội bộ hoàn chỉnh gồm 5 phần chính, phản ánh đầy đủ chu kỳ luân chuyển vốn từ đầu kỳ đến cuối kỳ:
- Thông tin định danh và kỳ đối soát: Thể hiện rõ tên công ty, bộ phận lập báo cáo, khoảng thời gian tổng hợp (từ ngày nào đến ngày nào) và đối tượng đối soát (khách hàng hoặc nhà cung cấp).
- Số dư đầu kỳ: Ghi nhận chính xác số dư nợ hoặc số dư có tồn từ kỳ trước chuyển sang, làm nền tảng đối chiếu tính liên tục của dữ liệu kế toán.
- Số phát sinh trong kỳ: Thống kê toàn bộ giá trị mua hàng, bán hàng phát sinh (ghi nợ) và các đợt chuyển khoản, thanh toán tiền mặt thực tế đã thực hiện (ghi có) kèm mã hóa đơn, hợp đồng tương ứng.
- Phân loại tuổi nợ cuối kỳ: Bóc tách số dư cuối kỳ theo các mốc thời gian cụ thể (trong hạn, quá hạn 1-30 ngày, 31-60 ngày, trên 90 ngày) để nhận diện sớm mức độ rủi ro tín dụng.
- Đề xuất và kế hoạch hành động: Nêu giải pháp thu hồi đối với các khoản nợ khó đòi, kế hoạch cân đối dòng tiền để thanh toán cho đối tác hoặc đề xuất tạm dừng xuất hàng.
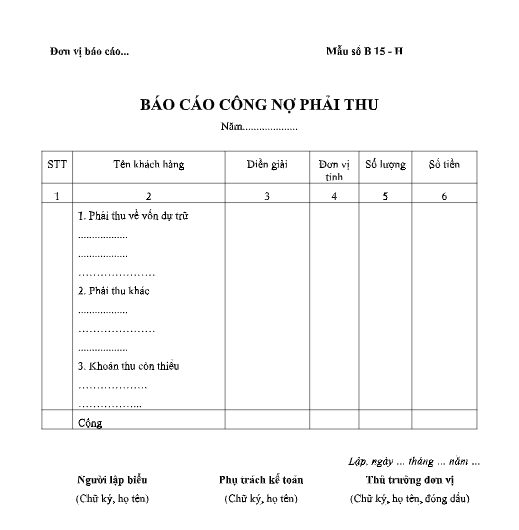
Khi nào nên dùng từng loại mẫu báo cáo công nợ?
Tùy theo chu kỳ kinh doanh, quy mô đối tác và vị trí của người nhận báo cáo, bạn cần lựa chọn biểu mẫu phù hợp để phục vụ đúng mục đích điều hành.
| Loại báo cáo | Đối tượng nhận phù hợp | Mục đích sử dụng chính | Thời điểm nên tránh |
|---|---|---|---|
| Báo cáo công nợ phải thu (TK 131) | Nhân viên kinh doanh, Kế toán bán hàng, Trưởng phòng Kinh doanh | Theo dõi khách hàng nợ, đôn đốc tiến độ thanh toán, làm căn cứ duyệt đơn mới | Trình báo cáo tổng kết chiến lược dài hạn cho Hội đồng quản trị |
| Báo cáo công nợ phải trả (TK 331) | Kế toán trưởng, Giám đốc Tài chính (CFO) | Quản lý nghĩa vụ trả nợ nhà cung cấp, tận dụng chiết khấu thanh toán sớm, tránh phạt chậm trả | Đánh giá hiệu suất làm việc của nhân viên bán hàng |
| Báo cáo phân tích tuổi nợ | Ban Giám đốc, Kế toán tổng hợp | Đánh giá chất lượng nợ, nhận diện rủi ro nợ khó đòi để kịp thời trích lập dự phòng rủi ro | Theo dõi giao dịch mua bán lẻ phát sinh tiền mặt tức thì trong ngày |
| Báo cáo công nợ đầu năm | Kế toán trưởng, Ban Giám đốc | Chốt số dư chuyển giao giữa hai năm tài chính, rà soát nợ tồn đọng lâu năm | Kiểm tra các biến động mua bán hàng ngày |
Tại các doanh nghiệp phân phối hoặc cửa hàng bán lẻ có hàng trăm đơn hàng phát sinh mỗi ngày, việc theo dõi công nợ chi tiết theo từng hóa đơn là bắt buộc để tránh tình trạng sót phiếu thu. Ngược lại, tại các công ty cung cấp dịch vụ hoặc dự án B2B có chu kỳ thanh toán theo tiến độ nghiệm thu, báo cáo tổng hợp theo từng hợp đồng kinh tế sẽ đem lại cái nhìn toàn diện hơn.
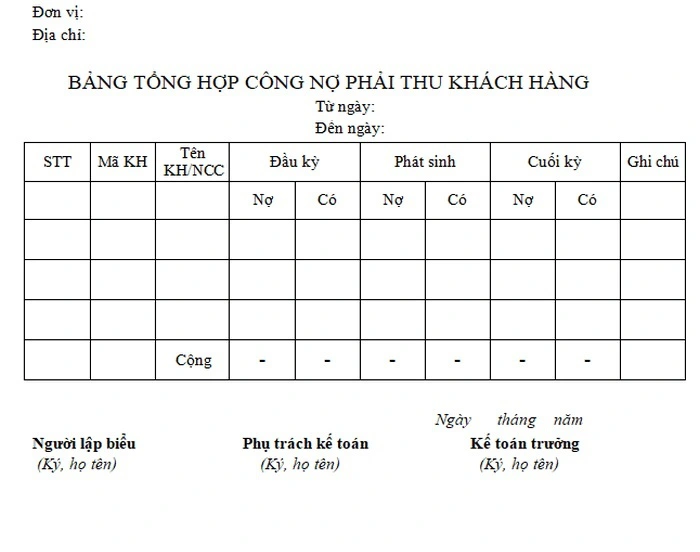
3 lỗi sai phổ biến khiến công nợ bị thất thoát hoặc tranh chấp
Nhiều doanh nghiệp rơi vào tình trạng thiếu hụt vốn lưu động bắt nguồn từ các sai lầm trong khâu lập và kiểm tra biên bản công nợ:
- Bù trừ công nợ giữa các đối tượng khác nhau: Tự ý cấn trừ giữa tiền khách hàng A phải trả với tiền nợ của nhà cung cấp B mà không có văn bản thỏa thuận 3 bên, gây rối loạn sổ sách kế toán.
- Thiếu biên bản đối soát định kỳ có chữ ký hai bên: Chỉ theo dõi trên bảng tính nội bộ mà không gửi đối chiếu định kỳ cho khách hàng xác nhận, dẫn đến việc khi xảy ra khiếu nại không có căn cứ pháp lý để đòi nợ.
- Gộp chung nợ trong hạn và nợ quá hạn: Báo cáo chỉ ghi một con số tổng dư nợ khiến lãnh đạo lầm tưởng tình hình tài chính vẫn ổn định, trong khi phần lớn số tiền đã nằm trong diện nợ xấu khó thu hồi.
2 tình huống thực tế khi xử lý công nợ nội bộ
Tình huống 1: Kế toán công nợ phát hiện khoản nợ quá hạn kéo dài
Trong đợt chốt sổ tháng, kế toán công nợ nhận thấy khách hàng đại lý chậm thanh toán quá 45 ngày so với điều khoản hợp đồng. Báo cáo gửi Trưởng phòng Kinh doanh trình bày rõ: “Khách hàng [Đại lý Minh Phát] phát sinh dư nợ quá hạn 120 triệu VNĐ từ ngày 15 của tháng trước. Nguyên nhân: Đại lý chậm quyết toán công trình. Đề xuất: Bộ phận kinh doanh tạm ngừng xuất chuyến hàng mới trị giá 80 triệu VNĐ dự kiến giao vào thứ Sáu cho đến khi khách hàng hoàn tất thanh toán tối thiểu 50% khoản nợ cũ.”
Tình huống 2: Cân đối công nợ phải trả để giữ uy tín với nhà cung cấp
Kế toán trưởng lập bảng dự toán thanh toán tuần gửi Ban Giám đốc: “Công ty có 3 khoản nợ nhà cung cấp nguyên vật liệu đến hạn trong tuần tới với tổng giá trị 450 triệu VNĐ. Trong đó, hóa đơn [HD-889] trị giá 200 triệu VNĐ có điều khoản chiết khấu thanh toán 2% (tiết kiệm 4 triệu VNĐ) nếu thanh toán trước ngày 10. Đề xuất: Ưu tiên chi trả hóa đơn [HD-889] trước ngày thứ Tư để tối ưu chi phí tài chính, 2 khoản nợ còn lại giãn lịch trả vào thứ Sáu theo thỏa thuận.”
Mẫu báo cáo tổng hợp công nợ phải thu điền sẵn (Tham khảo)
Bạn có thể áp dụng khung mẫu báo cáo nội bộ dưới đây để chuẩn hóa quy trình gửi số liệu định kỳ cho cấp trên (toàn bộ số liệu dưới đây mang tính chất minh họa):
BÁO CÁO TỔNG HỢP CÔNG NỢ PHẢI THU KHÁCH HÀNG
Kính gửi: [Ban Giám đốc / Kế toán trưởng]
Người lập báo cáo: [Họ và tên kế toán] – Chức vụ: [Kế toán công nợ]
Đơn vị: [Tên công ty] – Tài khoản theo dõi: [TK 131]
Kỳ báo cáo: Từ ngày [01/09/2026] đến ngày [30/09/2026]
I. TỔNG QUAN TÌNH HÌNH CÔNG NỢ
– Tổng số dư nợ đầu kỳ: [850.000.000 VNĐ]
– Tổng doanh số bán phát sinh trong kỳ (Ghi Nợ): [1.200.000.000 VNĐ]
– Tổng số tiền thực tế đã thu hồi (Ghi Có): [1.100.000.000 VNĐ]
– Tổng số dư nợ cuối kỳ: [950.000.000 VNĐ]
– Nợ trong hạn: [750.000.000 VNĐ] (Tỷ lệ: 78,9%)
– Nợ quá hạn: [200.000.000 VNĐ] (Tỷ lệ: 21,1%)
II. CHI TIẾT THEO DÕI THEO TỪNG ĐỐI TƯỢNG KHÁCH HÀNG
| Mã KH | Tên khách hàng | Dư nợ đầu kỳ | Phát sinh Nợ (Mua hàng) | Phát sinh Có (Thanh toán) | Dư nợ cuối kỳ | Hạn nợ / Tình trạng |
|---|---|---|---|---|---|---|
| [KH-01] | Công ty TNHH Nam Hải | [200.000.000] | [350.000.000] | [300.000.000] | [250.000.000] | Trong hạn mức tín dụng 30 ngày |
| [KH-02] | Công ty Cổ phần Việt An | [150.000.000] | [200.000.000] | [150.000.000] | [200.000.000] | Cảnh báo: Quá hạn 25 ngày |
| [KH-03] | Doanh nghiệp tư nhân Hưng Thịnh | [100.000.000] | [0] | [100.000.000] | [0] | Đã tất toán toàn bộ công nợ |
III. ĐIỂM NGHẼN VÀ ĐỀ XUẤT XỬ LÝ NỢ QUÁ HẠN
– Điểm nghẽn: Khách hàng [Việt An] chưa thanh toán số tiền [200.000.000 VNĐ] dù kế toán đã gửi thông báo nhắc nợ lần 2.
– Phương án đề xuất: Giao nhân viên kinh doanh phụ trách trực tiếp làm việc với đại diện pháp luật đối tác trước ngày [05/10/2026] để ký biên bản cam kết lộ trình thanh toán chia làm 2 đợt trong tháng.
(Kế toán công nợ và Kế toán trưởng ký, ghi rõ họ tên)
Mẹo nhỏ: Nguyên tắc “Chặn trần công nợ” trước khi xuất kho
Để ngăn chặn nợ xấu phát sinh ngoài tầm kiểm soát, doanh nghiệp nên cài đặt hạn mức tín dụng tối đa (Credit Limit) và số ngày nợ tối đa cho từng khách hàng. Khi một khách hàng chạm trần công nợ hoặc có đơn hàng quá hạn thanh toán chưa giải quyết, hệ thống phải tự động khóa quyền xuất kho cho đến khi có sự phê duyệt đặc biệt từ Giám đốc.
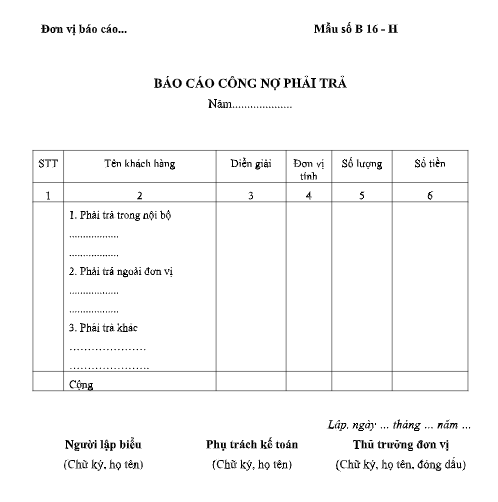
Điều chỉnh mẫu báo cáo công nợ theo ngành nghề
Tùy thuộc vào đặc thù mô hình vận hành của từng ngành, các trường dữ liệu trên báo cáo cần được tùy biến linh hoạt:
- Ngành Xây dựng và Bất động sản: Báo cáo phải gắn chặt chẽ công nợ theo từng giai đoạn nghiệm thu công trình, tỷ lệ tạm ứng hợp đồng và giá trị giữ lại bảo hành (thường từ 5-10% giá trị quyết toán).
- Ngành Phân phối hàng tiêu dùng (FMCG): Cần quản lý công nợ gối đầu theo từng chuyến xe giao hàng, chiết khấu thương mại trừ trực tiếp vào hóa đơn và hạn nợ ngắn từ 7 đến 15 ngày.
- Ngành Dịch vụ Logistics, Vận tải: Cần theo dõi công nợ chi tiết theo mã vận đơn, phí cầu đường chi hộ (phí nâng hạ, cước biển) và đối soát hai chiều giữa chủ hàng với đơn vị thầu phụ vận chuyển.
Để tối ưu thời gian xử lý dữ liệu và xây dựng hệ thống biểu mẫu văn phòng chuyên nghiệp cho doanh nghiệp, bạn có thể tham khảo thêm các mẫu biểu tài chính nội bộ tại baocaonoibo để hoàn thiện quy trình quản lý dòng tiền an toàn và hiệu quả.
