Một bản báo cáo dòng tiền đạt chuẩn quản trị cần trả lời ngay 3 câu hỏi của ban giám đốc trong 30 giây đầu tiên: số dư tiền mặt thực tế cuối kỳ còn bao nhiêu, dòng tiền thuần từ hoạt động kinh doanh cốt lõi đang âm hay dương, và doanh nghiệp có đủ tiền thanh toán các khoản nợ đến hạn trong tuần tới hay không. Thay vì nhầm lẫn giữa lợi nhuận trên sổ sách và tiền thực tế, cấu trúc báo cáo chuẩn chỉ tập trung vào các khoản thu chi tiền mặt phát sinh qua 3 hoạt động: kinh doanh, đầu tư và tài chính.
Rất nhiều chủ doanh nghiệp và kế toán gặp phải tình trạng doanh thu tăng trưởng, báo cáo kết quả kinh doanh báo lãi lớn nhưng tài khoản ngân hàng lại cạn tiền trả lương và công nợ nhà cung cấp. Tình trạng “lãi ảo nhưng âm tiền mặt” này bắt nguồn từ việc quản lý lỏng lẻo các khoản phải thu và thời điểm giải ngân. Dưới đây là phân tích chi tiết kết cấu báo cáo lưu chuyển tiền tệ nội bộ, cách lựa chọn phương pháp lập và khung mẫu điền sẵn để bạn áp dụng trực tiếp vào công việc quản trị tài chính.
Cấu trúc chuẩn của một bản báo cáo dòng tiền nội bộ
Một bản báo cáo lưu chuyển tiền tệ hoàn chỉnh phải phản ánh chính xác công thức cân đối tiền mặt: Tiền tồn cuối kỳ = Tiền tồn đầu kỳ + Dòng tiền thuần trong kỳ, đồng thời bóc tách toàn bộ dòng tiền qua 5 thành phần cốt lõi sau:
- Dòng tiền vào: Thống kê toàn bộ các khoản thực thu bằng tiền mặt hoặc chuyển khoản trong kỳ, bao gồm tiền thu từ bán hàng hóa, cung cấp dịch vụ, thu hồi nợ khách hàng, hoàn thuế hoặc lãi tiền gửi. Mục này phản ánh năng lực tạo tiền thực tế của doanh nghiệp.
- Dòng tiền ra: Tập hợp toàn bộ các khoản thực chi bằng tiền mặt, bao gồm thanh toán tiền mua nguyên vật liệu, trả tiền nhà cung cấp, chi trả lương nhân viên, chi phí thuê văn phòng, nộp thuế và thanh toán lãi vay.
- Dòng tiền thuần trong kỳ (Net Cash Flow): Phần chênh lệch giữa tổng dòng tiền vào và tổng dòng tiền ra. Chỉ số này phản ánh trong kỳ doanh nghiệp đang tích lũy thêm tiền mặt hay đang bị thâm hụt ngân quỹ.
- Tiền tồn đầu kỳ: Số dư tiền mặt tại quỹ và tiền gửi ngân hàng tại thời điểm bắt đầu kỳ báo cáo, được chuyển tiếp nguyên vẹn từ số dư cuối kỳ trước.
- Tiền tồn cuối kỳ: Tổng số dư khả dụng thực tế tại thời điểm kết thúc kỳ báo cáo, là cơ sở để ban điều hành quyết định giải ngân chi phí hoặc chuẩn bị kế hoạch gọi vốn lưu động.
Nên chọn phương pháp lập dòng tiền trực tiếp hay gián tiếp?
Tùy theo quy mô vận hành, mức độ phức tạp của các nghiệp vụ tài sản và đối tượng nhận báo cáo, bạn cần lựa chọn phương pháp trình bày thích hợp để người xem nắm bắt nhanh nhất.
| Tiêu chí so sánh | Phương pháp trực tiếp | Phương pháp gián tiếp |
|---|---|---|
| Bản chất phương pháp | Liệt kê trực tiếp từng khoản thu và chi tiền mặt thực tế phát sinh | Xuất phát từ lợi nhuận ròng, điều chỉnh các khoản phi tiền tệ (khấu hao, dự phòng) và biến động vốn lưu động |
| Đối tượng nhận phù hợp | Giám đốc điều hành (CEO), Quản lý bán hàng, Kế toán thanh toán | Giám đốc tài chính (CFO), Hội đồng quản trị, Nhà đầu tư tài chính, Ngân hàng |
| Mục đích sử dụng chính | Theo dõi thu chi thực tế hàng ngày, hàng tuần; cân đối lịch trả nợ ngắn hạn | Phân tích mối quan hệ giữa lợi nhuận kế toán và dòng tiền; đánh giá chất lượng lợi nhuận |
| Độ phức tạp khi lập | Đơn giản, dễ hiểu, theo sát sổ quỹ tiền mặt và sao kê ngân hàng | Phức tạp, đòi hỏi đối chiếu bảng cân đối kế toán và báo cáo kết quả kinh doanh |
Đối với các doanh nghiệp vừa và nhỏ (SME), cửa hàng bán lẻ hoặc quản lý vận hành tuần, phương pháp trực tiếp là lựa chọn tối ưu vì tính trực quan, không dùng thuật ngữ kỹ thuật phức tạp. Ngược lại, tại các tập đoàn lớn hoặc công ty niêm yết, phương pháp gián tiếp là yêu cầu quan trọng để các chuyên gia tài chính giải mã sự chênh lệch giữa con số lãi ghi nhận và lượng tiền mặt thực tế tồn quỹ.
3 lỗi phổ biến khiến doanh nghiệp rơi vào khủng hoảng thanh khoản
Báo cáo dòng tiền bị mất tính cảnh báo thường xuất phát từ những sai sót trong cách tiếp cận số liệu của người lập:
- Nhầm lẫn giữa doanh thu bán hàng và dòng tiền vào: Ghi nhận toàn bộ giá trị đơn hàng đã ký vào dòng tiền vào trong khi khách hàng được cấp hạn mức công nợ 60 ngày, dẫn đến việc báo cáo dòng tiền dự kiến thừa tiền nhưng thực tế không có tiền chi trả.
- Bỏ quên các khoản chi định kỳ bắt buộc: Lập kế hoạch chi tiêu nhưng không dự trù các khoản tiền lớn đến hạn cố định như tiền thuế thu nhập doanh nghiệp tạm nộp, tiền thuê mặt bằng thanh toán 6 tháng một lần hoặc tiền trả nợ gốc ngân hàng.
- Gộp chung dòng tiền đầu tư với dòng tiền vận hành: Lấy dòng tiền vào từ việc bán tài sản cố định hoặc đi vay ngắn hạn để bù đắp cho hoạt động kinh doanh đang thua lỗ mà không bóc tách riêng, che giấu sự yếu kém của hoạt động kinh doanh cốt lõi.
2 tình huống thực tế khi điều hành dòng tiền nội bộ
Tình huống 1: Kế toán trưởng cảnh báo nguy cơ âm quỹ trong báo cáo tuần
Trong buổi rà soát ngân quỹ đầu tuần, kế toán trưởng phát hiện số dư tiền mặt chỉ còn 80 triệu VNĐ nhưng lịch chi trả cuối tuần lên tới 250 triệu VNĐ. Báo cáo gửi Tổng Giám đốc trình bày rõ: “Dự kiến dòng tiền ra tuần 4 là 250 triệu VNĐ (gồm 180 triệu chi lương nhân viên và 70 triệu thanh toán nhà cung cấp bao bì). Dòng tiền vào dự kiến chỉ đạt 110 triệu VNĐ từ các đơn hàng lẻ. Thâm hụt ngân quỹ dự kiến: 60 triệu VNĐ vào ngày thứ Sáu. Đề xuất: Bộ phận kinh doanh đôn đốc thu hồi khoản công nợ quá hạn 90 triệu VNĐ của khách hàng [Đại lý An Bình], đồng thời kế toán liên hệ nhà cung cấp bao bì xin lùi hạn thanh toán sang thứ Ba tuần kế tiếp.”
Tình huống 2: Quản lý dòng tiền khi doanh số tăng trưởng đột biến
Một công ty sản xuất nhận được đơn đặt hàng lớn trị giá 1 tỷ VNĐ nhưng điều khoản hợp đồng yêu cầu giao hàng trước, thanh toán sau 45 ngày. Giám đốc kinh doanh muốn nhận đơn ngay, nhưng báo cáo dòng tiền của phòng tài chính chỉ ra: “Để sản xuất đơn hàng này, công ty cần chi ngay 400 triệu VNĐ tiền nguyên vật liệu và 150 triệu VNĐ tiền nhân công làm thêm giờ trong vòng 20 ngày. Dòng tiền thuần hiện tại không đủ đáp ứng đợt tạm ứng này. Kiến nghị: Đàm phán lại điều khoản hợp đồng yêu cầu khách hàng đặt cọc tối thiểu 40% giá trị đơn hàng trước khi bấm máy sản xuất, hoặc kích hoạt hạn mức thấu chi ngân hàng ngắn hạn để tài trợ vốn lưu động.”
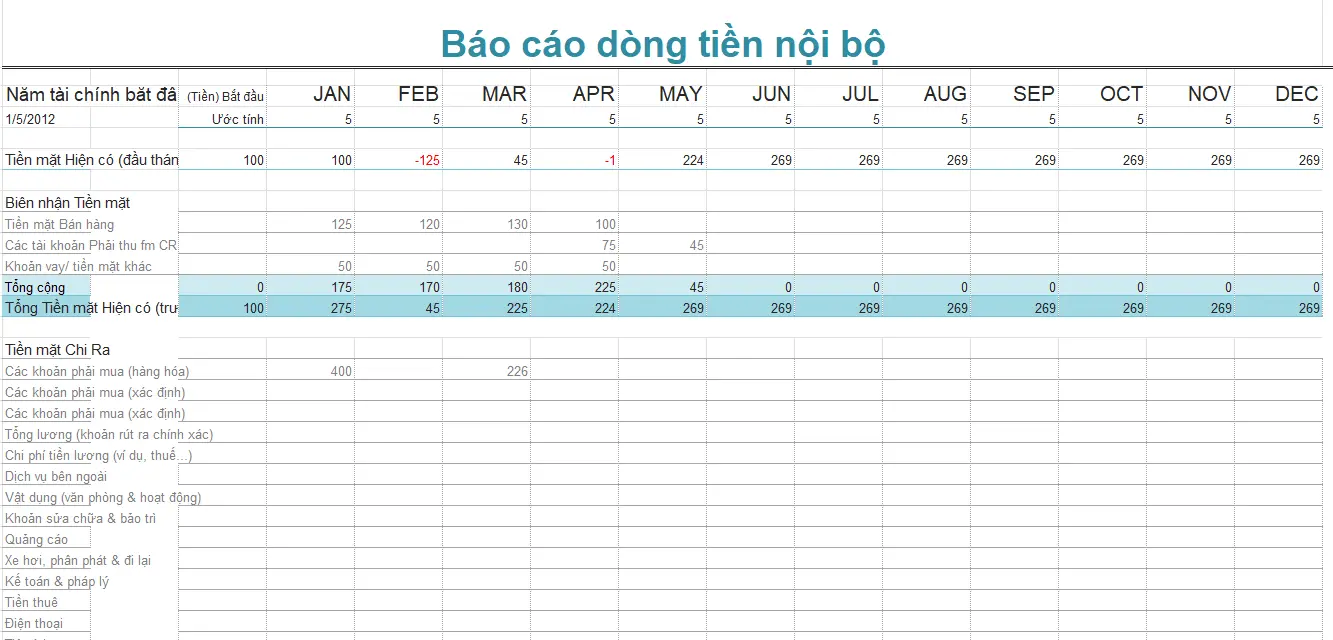
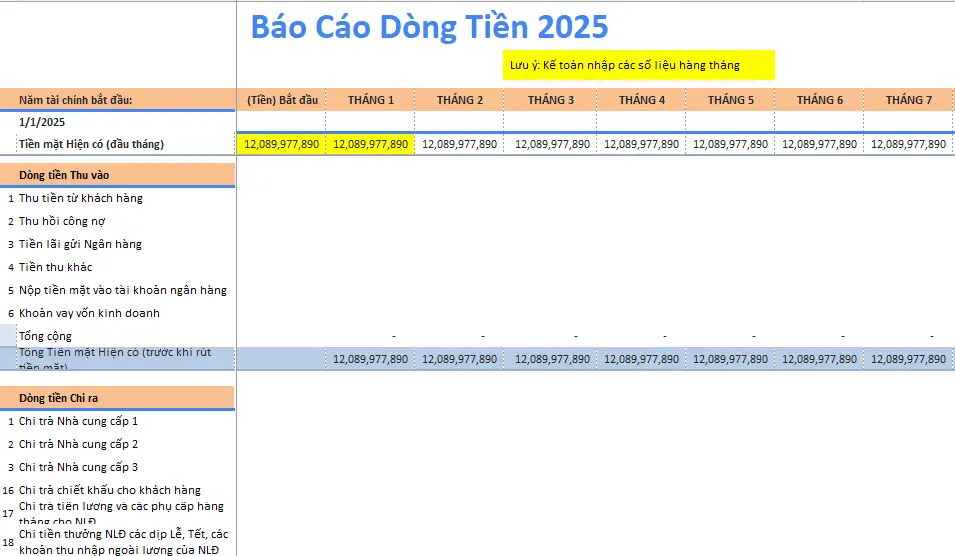
Mẫu báo cáo dòng tiền trực tiếp điền sẵn (Tham khảo)
Dưới đây là khung mẫu báo cáo nội bộ trực tiếp, bạn có thể sao chép và điều chỉnh trực tiếp các thông tin trong ngoặc vuông để áp dụng cho doanh nghiệp của mình (toàn bộ số liệu dưới đây mang tính chất minh họa):
BÁO CÁO LƯU CHUYỂN TIỀN MẶT NỘI BỘ THÁNG [Tháng 09/2026]
Kính gửi: [Hội đồng quản trị / Ban Giám đốc]
Người lập báo cáo: [Họ và tên kế toán] – Chức vụ: [Kế toán trưởng]
Đơn vị: [Tên công ty] – Kỳ báo cáo: Từ ngày [01/09/2026] đến ngày [30/09/2026]
I. TỔNG QUAN BIẾN ĐỘNG NGÂN QUỸ
– Tiền tồn đầu kỳ (Tiền mặt + Ngân hàng): [350.000.000 VNĐ]
– Tổng dòng tiền vào trong kỳ: [1.250.000.000 VNĐ]
– Tổng dòng tiền ra trong kỳ: [1.120.000.000 VNĐ]
– Dòng tiền thuần trong kỳ: [+130.000.000 VNĐ] (Tạo tiền dương)
– Tiền tồn cuối kỳ: [480.000.000 VNĐ]
II. BẢNG CHI TIẾT CÁC NGUỒN THU – CHI TRỌNG TÂM
| STT | Khoản mục lưu chuyển tiền tệ | Kế hoạch (VNĐ) | Thực tế (VNĐ) | Chênh lệch (VNĐ) | Ghi chú / Đánh giá |
|---|---|---|---|---|---|
| A | DÒNG TIỀN TỪ HOẠT ĐỘNG KINH DOANH | ||||
| 1 | Tiền thu từ bán hàng và cung cấp dịch vụ | [1.200.000.000] | [1.150.000.000] | [-50.000.000] | Khách hàng chậm thanh toán hợp đồng [HĐ-04] |
| 2 | Tiền thu hồi các khoản nợ cũ | [80.000.000] | [100.000.000] | [+20.000.000] | Thu hồi dứt điểm nợ tồn quý 2 |
| 3 | Chi trả tiền mua nguyên vật liệu, hàng hóa | [550.000.000] | [520.000.000] | [-30.000.000] | Đàm phán được giãn hạn nợ 1 nhà cung cấp |
| 4 | Chi trả lương và bảo hiểm cho nhân viên | [320.000.000] | [320.000.000] | [0] | Thanh toán đúng hạn ngày 05 hàng tháng |
| 5 | Chi phí quản lý, thuê văn phòng, điện nước | [85.000.000] | [90.000.000] | [+5.000.000] | Phát sinh chi phí bảo trì hệ thống mạng |
| B | DÒNG TIỀN TỪ HOẠT ĐỘNG ĐẦU TƯ | ||||
| 1 | Chi mua sắm máy móc thiết bị mới | [150.000.000] | [140.000.000] | [-10.000.000] | Đã nhận bàn giao 2 máy tính chuyên dụng |
| C | DÒNG TIỀN TỪ HOẠT ĐỘNG TÀI CHÍNH | ||||
| 1 | Chi trả nợ gốc và lãi vay ngân hàng | [50.000.000] | [50.000.000] | [0] | Trích nợ tự động theo khế ước vay |
III. CẢNH BÁO RỦI RO VÀ ĐỀ XUẤT ĐIỀU HÀNH
– Cảnh báo rủi ro: Tháng tới công ty có khoản thanh toán tiền thuê nhà xưởng 6 tháng trị giá [300.000.000 VNĐ] vào ngày [15/10/2026]. Dù số dư hiện tại đủ chi trả nhưng sẽ kéo mức đệm tiền mặt xuống thấp.
– Đề xuất cấp trên: Tạm hoãn kế hoạch mua sắm thiết bị văn phòng đợt 2 cho đến khi hoàn tất thu hồi tối thiểu [200.000.000 VNĐ] công nợ từ các hợp đồng dịch vụ quý 3.
(Người lập báo cáo và Kế toán trưởng ký, ghi rõ họ tên)
Mẹo nhỏ: Xây dựng mức “Đệm tiền mặt tối thiểu” (Cash Buffer)
Một nguyên tắc sống còn trong quản trị tài chính là doanh nghiệp luôn phải duy trì một khoản tiền mặt dự phòng tối thiểu tương đương từ 1 đến 3 tháng chi phí cố định (lương nhân viên, mặt bằng, điện nước). Khoản dự phòng này tuyệt đối không được dùng cho các kế hoạch đầu tư dài hạn hay mua sắm mở rộng, mà chỉ dùng làm tấm lá chắn giúp doanh nghiệp trụ vững trước những cú sốc chậm thanh toán từ thị trường.
Cách tùy biến báo cáo dòng tiền theo từng mô hình doanh nghiệp
Mỗi ngành kinh doanh có chu kỳ luân chuyển vốn và cấu trúc dòng tiền đặc thù, do đó bạn cần điều chỉnh các danh mục theo dõi cho phù hợp:
- Doanh nghiệp Bán lẻ và F&B: Dòng tiền vào chủ yếu là tiền mặt tức thì qua mã QR, máy POS hoặc ví điện tử. Báo cáo cần theo dõi sát sao theo từng ngày để kiểm soát lệch tiền tại két thu ngân và phí dịch vụ cổng thanh toán.
- Doanh nghiệp Xây dựng và Bất động sản: Chu kỳ dòng tiền rất dài và phụ thuộc vào các mốc nghiệm thu công trình. Báo cáo phải bóc tách dòng tiền theo từng dự án, gắn liền với tiền tạm ứng hợp đồng và tiền bảo lãnh thi công ngân hàng.
- Doanh nghiệp Thương mại xuất nhập khẩu: Cần bổ sung cột theo dõi dòng tiền ngoại tệ (USD, EUR), chi phí phí mở thư tín dụng (L/C), thuế xuất nhập khẩu và rủi ro chênh lệch tỷ giá tại thời điểm thanh toán quốc tế.
Để tối ưu hóa thời gian soạn thảo văn bản và chuẩn hóa quy trình điều hành ngân quỹ cho doanh nghiệp, bạn có thể tham khảo thêm các giải pháp biểu mẫu quản trị tài chính tại baocaonoibo để hoàn thiện hệ thống kiểm soát nội bộ chuyên nghiệp cho đơn vị mình.
