Một bản báo cáo giá thành chuẩn xác cần trả lời ngay 3 câu hỏi cốt lõi của người quản lý trong 30 giây đầu tiên: giá thành sản xuất đơn vị kỳ này là bao nhiêu, khoản mục chi phí nào biến động bất thường so với định mức dự toán, và giá trị thành phẩm hoàn thành đã khớp tuyệt đối với giá trị nhập kho hay chưa. Thay vì chỉ gom chung chi phí vào sổ cái, cấu trúc báo cáo quản trị phải bóc tách chi tiết theo từng đối tượng tập hợp chi phí, công trình hoặc đơn hàng để làm căn cứ tính giá vốn và định giá bán.
Nhiều bạn làm kế toán sản xuất hoặc xây dựng thường rơi vào tình cảnh chốt số cuối tháng bị lệch giữa chi phí dở dang và giá trị nhập kho thành phẩm, hoặc không thể giải trình cho ban giám đốc vì sao công trình bị đội vốn. Sự nhầm lẫn giữa hệ thống sổ sách theo Thông tư 200/Thông tư 99 (dùng mẫu S36-DN, S37-DN) và Thông tư 133 (dùng mẫu S17-DNN, S18-DNN) cũng khiến việc lập báo cáo gặp nhiều trở ngại. Dưới đây là phân tích chi tiết kết cấu hệ thống báo cáo giá thành, cách chọn mẫu phù hợp và biểu mẫu điền sẵn để bạn áp dụng trực tiếp vào công việc.
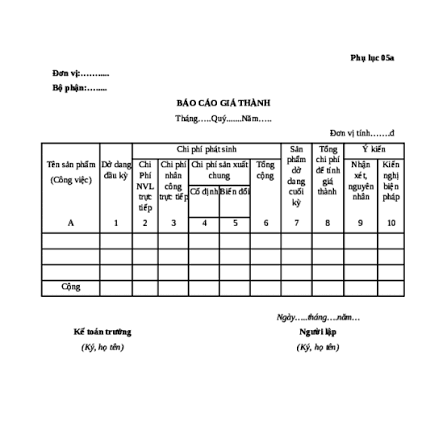
Cấu trúc chuẩn của một hệ thống báo cáo giá thành nội bộ
Một hệ thống báo cáo quản trị giá thành hoàn chỉnh gồm 4 nhóm báo cáo nghiệp vụ chính, sắp xếp theo chu trình từ tập hợp chứng từ đầu vào đến tính toán và đối chiếu đầu ra.
- Sổ chi phí sản xuất, kinh doanh (Mẫu S36-DN hoặc S17-DNN): Tập hợp toàn bộ phát sinh chi phí theo từng đối tượng tập hợp chi phí (thành phẩm, công trình, đơn hàng). Báo cáo này giúp kế toán kiểm soát các khoản mục chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung phát sinh trong kỳ.
- Bảng tổng hợp chi phí và so sánh định mức: So sánh chi phí thực tế phát sinh với định mức kỹ thuật hoặc dự toán ban đầu. Đây là căn cứ để chỉ ra mức độ chênh lệch hao hụt vật tư và đánh giá năng suất lao động của từng phân xưởng.
- Thẻ tính giá thành sản phẩm, dịch vụ (Mẫu S37-DN hoặc S18-DNN): Bóc tách cơ cấu giá thành hoàn thành theo từng yếu tố chi phí hoặc khoản mục chi phí, chia cho sản lượng hoàn thành để xác định giá thành đơn vị.
- Báo cáo đối chiếu giá thành và giá trị nhập kho: So khớp giá thành sản phẩm đã tính toán với số liệu ghi nhận trên phiếu nhập kho thành phẩm (hoặc giá vốn công trình nghiệm thu), đảm bảo dữ liệu sản xuất và kế toán kho khớp nhau tuyệt đối.
Khi nào nên dùng từng phương pháp tính và báo cáo giá thành?
Tùy theo loại hình sản xuất hàng loạt, thi công theo dự án hay gia công theo hợp đồng cụ thể, doanh nghiệp cần lựa chọn phương pháp tập hợp và mẫu báo cáo tương ứng.
| Phương pháp giá thành | Mô hình áp dụng phù hợp | Mẫu biểu cốt lõi cần theo dõi | Thời điểm không nên dùng |
|---|---|---|---|
| Sản xuất liên tục | Nhà máy chế biến, may mặc, linh kiện, sản xuất hàng loạt lặp lại | Bảng tính giá thành, Tổng hợp nhập xuất kho theo đối tượng THCP | Thi công lắp đặt công trình xây dựng kéo dài qua nhiều kỳ |
| Theo công trình / Hạng mục | Công ty xây dựng, cơ điện (MEP), nội thất dự án | Báo cáo so sánh chi phí dự toán và thực tế, Báo cáo chi tiết lãi lỗ công trình | Doanh nghiệp sản xuất hàng tiêu dùng nhanh (FMCG) chu kỳ ngắn |
| Theo đơn hàng / Hợp đồng | Doanh nghiệp gia công cơ khí, in ấn bao bì, sản xuất theo đơn đặt hàng riêng | Sổ chi phí theo đơn hàng, Tổng hợp nhập xuất kho theo đơn hàng | Sản xuất sản phẩm tiêu chuẩn không phân biệt khách hàng |
Đối với doanh nghiệp quy mô lớn áp dụng chế độ kế toán theo Thông tư 200, các biểu mẫu bắt buộc phải tuân thủ ký hiệu S36-DN và S37-DN. Ngược lại, các doanh nghiệp vừa và nhỏ áp dụng Thông tư 133 sẽ sử dụng hệ thống biểu mẫu S17-DNN và S18-DNN với hệ thống tài khoản chi phí tinh giản hơn (tập trung hạch toán qua tài khoản 154).
3 lỗi sai phổ biến khiến giá thành sản phẩm bị sai lệch
Hầu hết các sai sót trong công tác tính giá thành nội bộ đều xuất phát từ việc phân bổ chi phí thiếu căn cứ hoặc chậm trễ chứng từ kho:
- Phân bổ chi phí sản xuất chung theo tiêu thức bất hợp lý: Tự ý chọn tiêu thức phân bổ không đồng nhất giữa các kỳ (ví dụ: tháng này theo chi phí nhân công, tháng sau lại theo chi phí nguyên vật liệu) làm méo mó cơ cấu giá thành sản phẩm.
- Xuất kho vật tư nhưng không gán đúng đối tượng tập hợp chi phí: Phiếu xuất kho nguyên vật liệu chỉ ghi chung chung cho phân xưởng mà không chỉ định rõ cho đơn hàng hoặc công trình cụ thể, dẫn đến việc hạch toán nhầm lẫn giữa các mã sản phẩm.
- Không đánh giá chính xác sản phẩm dở dang cuối kỳ: Bỏ qua khối lượng dở dang trên dây chuyền hoặc ước tính tỷ lệ hoàn thành theo cảm tính, khiến giá thành sản phẩm hoàn thành bị đội lên hoặc hạ xuống ảo so với thực tế.
2 tình huống thực tế khi xử lý báo cáo giá thành nội bộ
Tình huống 1: Kế toán công trình giải trình vượt dự toán vật tư thi công
Trong đợt nghiệm thu giai đoạn của dự án xây dựng, kế toán công trình phát hiện chi phí sắt thép vượt 15% so với hồ sơ dự toán. Báo cáo gửi Giám đốc dự án trình bày rõ: “Công trình [Dự án Nhà xưởng A] phát sinh chi phí vật tư thực tế là 1,15 tỷ VNĐ so với dự toán 1,0 tỷ VNĐ (vượt 150 triệu VNĐ). Nguyên nhân: Bản vẽ điều chỉnh bổ sung kết cấu gia cố móng trong tuần 2 phát sinh thêm 12 tấn thép nhưng kỹ sư hiện trường chưa lập dự toán điều chỉnh trình duyệt. Kiến nghị: Ban chỉ huy công trường hoàn thiện hồ sơ phát sinh ngoài hợp đồng với chủ đầu tư trước ngày 15 để phê duyệt dự toán bổ sung, tránh ghi nhận hao hụt vào giá vốn công ty.”
Tình huống 2: Kế toán giá thành sản xuất phát hiện lệch số liệu nhập kho
Khi chạy kỳ tính giá thành cuối tháng cho xưởng cơ khí, kế toán phát hiện giá trị trên Thẻ tính giá thành không khớp với số liệu ghi sổ kho: “Tổng giá thành hoàn thành của 500 cụm van cơ khí là 250 triệu VNĐ (giá thành đơn vị 500.000 VNĐ/cụm), nhưng phiếu nhập kho thành phẩm chỉ ghi nhận tạm tính 240 triệu VNĐ. Giải pháp: Kế toán đối chiếu và cập nhật lại giá nhập kho theo giá thành thực tế đã tính trên phần mềm, hạch toán điều chỉnh bổ sung 10 triệu VNĐ vào tài khoản giá vốn để chuẩn hóa số liệu trước khi chốt báo cáo tài chính.”
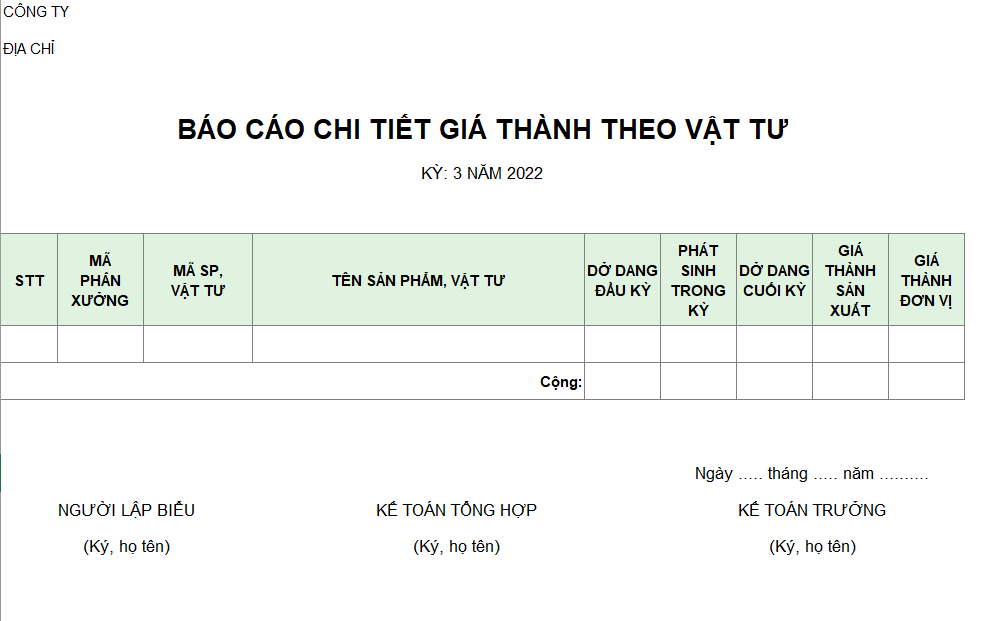
Mẫu thẻ tính giá thành sản phẩm điền sẵn (Tham khảo)
Dưới đây là khung mẫu thẻ tính giá thành nội bộ theo khoản mục chi phí (áp dụng nguyên tắc tương tự mẫu S37-DN/S18-DNN), bạn có thể sao chép và điều chỉnh các thông tin trong ngoặc vuông để áp dụng trực tiếp cho doanh nghiệp của mình (toàn bộ số liệu dưới đây mang tính chất minh họa):
THẺ TÍNH GIÁ THÀNH SẢN PHẨM
Tên sản phẩm: [Cụm van công nghiệp DN50] – Mã sản phẩm: [TP-DN50]
Kỳ tính giá thành: Từ ngày [01/09/2026] đến ngày [30/09/2026]
Đối tượng tập hợp chi phí: [Phân xưởng Cơ khí chế tạo] – Đơn vị: [Tên công ty]
Số lượng thành phẩm hoàn thành nhập kho: [500] chiếc
I. TỔNG QUAN TẬP HỢP CHI PHÍ VÀ GIÁ THÀNH
– Chi phí sản xuất dở dang đầu kỳ: [25.000.000 VNĐ]
– Chi phí sản xuất phát sinh trong kỳ: [240.000.000 VNĐ]
– Chi phí sản xuất dở dang cuối kỳ: [15.000.000 VNĐ]
– Tổng giá thành sản phẩm hoàn thành: [250.000.000 VNĐ]
– Giá thành đơn vị sản phẩm: [500.000 VNĐ/chiếc]
II. BẢNG PHÂN TÍCH CƠ CẤU GIÁ THÀNH THEO KHOẢN MỤC CHI PHÍ
| STT | Khoản mục chi phí | Dở dang đầu kỳ | Phát sinh trong kỳ | Dở dang cuối kỳ | Tổng giá thành | Giá thành đơn vị | Tỷ trọng (%) |
|---|---|---|---|---|---|---|---|
| 1 | Chi phí nguyên vật liệu trực tiếp | [15.000.000] | [140.000.000] | [10.000.000] | [145.000.000] | [290.000] | 58,0% |
| 2 | Chi phí nhân công trực tiếp | [6.000.000] | [55.000.000] | [3.000.000] | [58.000.000] | [116.000] | 23,2% |
| 3 | Chi phí sản xuất chung | [4.000.000] | [45.000.000] | [2.000.000] | [47.000.000] | [94.000] | 18,8% |
| Tổng cộng | [25.000.000] | [240.000.000] | [15.000.000] | [250.000.000] | [500.000] | 100,0% |
III. ĐÁNH GIÁ VÀ ĐỀ XUẤT QUẢN TRỊ CHI PHÍ
– Nhận xét: Chi phí sản xuất chung kỳ này tăng 4% so với tháng trước do phát sinh chi phí bảo dưỡng máy phay CNC định kỳ tuần 3.
– Đề xuất: Phòng Kỹ thuật cơ điện cần lên lịch bảo trì xen kẽ giữa các ca làm việc nhằm tối ưu hóa công suất vận hành máy móc trong các kỳ tới.
(Người lập biểu và Kế toán trưởng ký, ghi rõ họ tên)
Mẹo nhỏ: Đối chiếu công thức “Bắc cầu” trước khi đóng kỳ giá thành
Trước khi kết chuyển số liệu giá thành sang tài khoản thành phẩm hoặc giá vốn, bạn hãy kiểm tra công thức bắc cầu: Tổng chi phí sản xuất dở dang đầu kỳ + Tổng phát sinh nợ trong kỳ (TK 154 hoặc TK 621, 622, 627) – Dở dang cuối kỳ bắt buộc phải khớp đúng bằng Tổng giá thành trên thẻ tính giá thành. Nếu lệch dù chỉ 1.000 đồng, nguyên nhân thường do có chứng từ xuất kho chưa chọn mã đối tượng tập hợp chi phí hoặc phân bổ thiếu chi phí chung.
Điều chỉnh mẫu báo cáo giá thành theo đặc thù từng ngành
Mỗi lĩnh vực sản xuất kinh doanh có cơ cấu chi phí rất khác biệt, do đó bạn cần tùy biến các khoản mục theo dõi sao cho phản ánh đúng bản chất vận hành:
- Ngành Dịch vụ và Đào tạo: Loại bỏ khoản mục nguyên vật liệu trực tiếp, tập trung theo dõi sâu chi phí nhân sự chuyên gia (theo giờ làm việc thực tế), chi phí phòng ốc và tài liệu đào tạo cho từng hợp đồng dịch vụ.
- Ngành Vận tải và Kho vận: Thay đổi khoản mục chi phí nguyên vật liệu thành chi phí nhiên liệu (xăng, dầu) gắn liền với từng đầu xe hoặc chuyến xe, kết hợp theo dõi chi phí hao mòn săm lốp và phí cầu đường theo từng lịch trình.
- Ngành Gia công cơ khí, May mặc theo đơn hàng: Cần theo dõi chặt chẽ chi phí phụ liệu (ốc vít, bao bì, nhãn mác) và tỷ lệ phế phẩm thu hồi sau từng công đoạn gia công để đối trừ giảm giá thành sản phẩm.
Để tối ưu hóa thời gian thiết lập biểu mẫu kế toán và xây dựng hệ thống quản trị chi phí chuyên nghiệp cho đơn vị mình, bạn có thể tham khảo thêm hệ thống biểu mẫu văn phòng và hướng dẫn nghiệp vụ tại baocaonoibo nhằm chuẩn hóa hồ sơ nội bộ một cách chuẩn chỉ nhất.
