Tin Tức
Cách Viết Báo Cáo Nội Bộ Chuẩn: Cấu Trúc, Văn Phong, 10 Lỗi Hay Gặp
Sep
Cách viết báo cáo nội bộ thực chất là công cụ phản ánh trung thực số liệu hoạt động, tiến độ và tài chính để ban giám đốc cùng các trưởng bộ phận kịp thời đưa ra quyết định xử lý, chứ không phải bài tập hành chính đối phó cuối tháng. Một bản báo cáo hiệu quả không cần quá dài dòng, nhưng bắt buộc phải có tính so sánh giữa kế hoạch với thực tế (Actual vs Plan) và chỉ rõ các điểm nghẽn phát sinh.
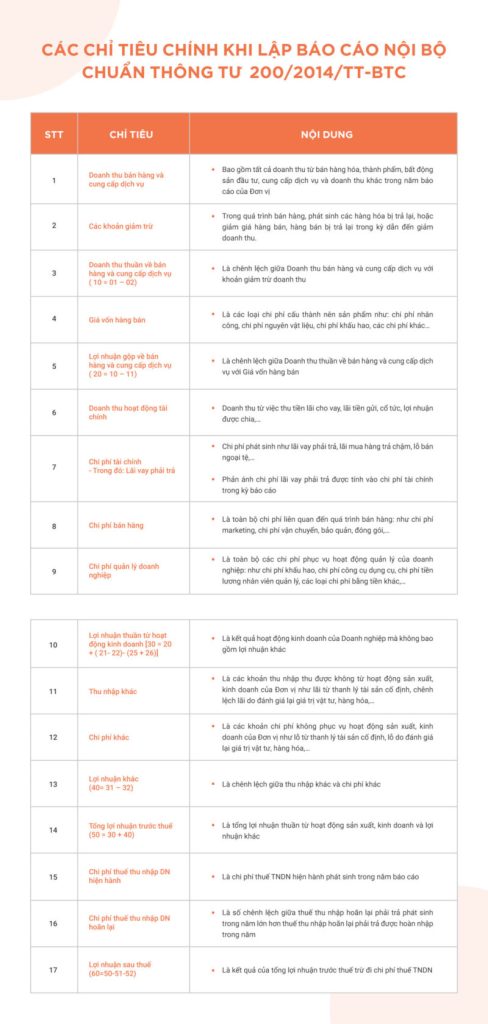
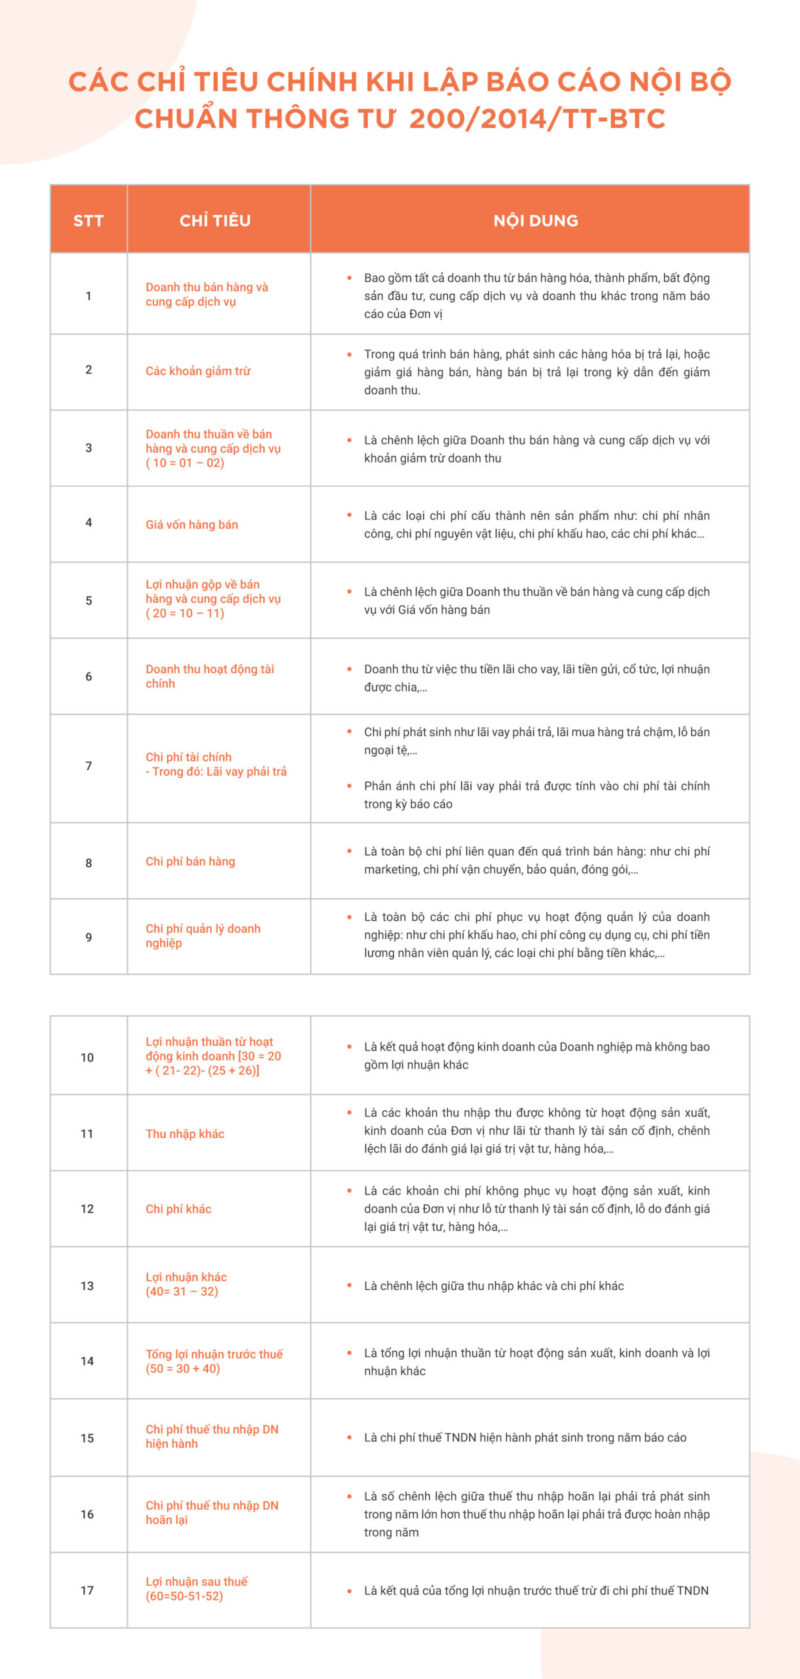
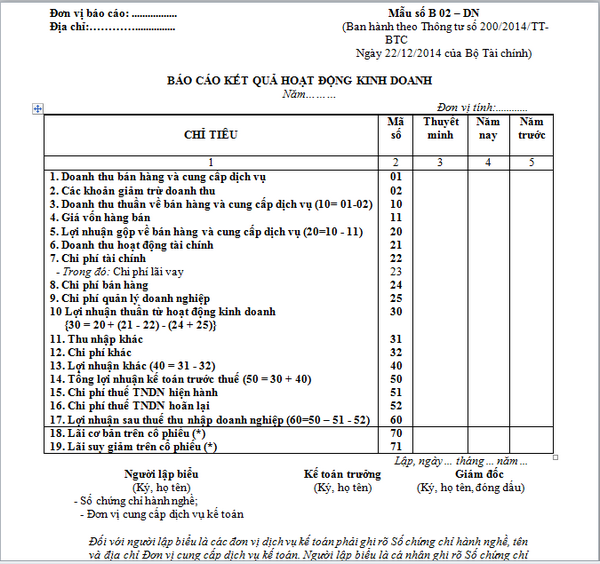
Nhiều bạn khi mới làm quen thường nhầm lẫn giữa báo cáo quản trị nội bộ với báo cáo tài chính nộp cơ quan thuế. Nếu hồ sơ nộp cơ quan quản lý đòi hỏi tuân thủ nghiêm ngặt theo mẫu biểu quy định, thì tài liệu lưu hành nội bộ lại linh hoạt theo yêu cầu điều hành của từng doanh nghiệp. Dưới đây là những hướng dẫn thực tế để bạn xây dựng báo cáo gãy gọn, đúng trọng tâm người nhận cần.
Báo cáo nội bộ gồm những nhóm nào và cấu trúc cốt lõi ra sao?
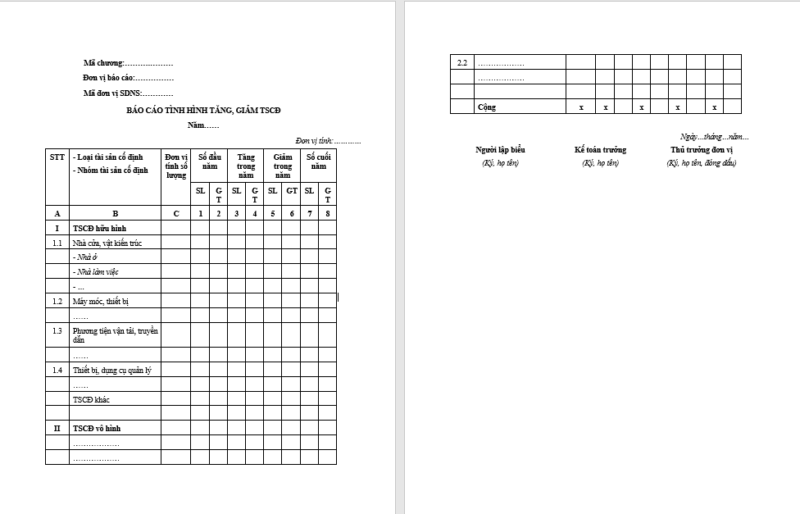
Một tài liệu quản trị nội bộ đạt yêu cầu luôn xoay quanh 4 mảng chính: dòng tiền – kết quả kinh doanh, hàng hóa tồn kho, chi phí vận hành và biến động công nợ – tài sản.
Dù viết theo dạng bảng tính biểu mẫu hay trình bày trang văn bản, người quản lý khi mở tài liệu luôn tìm kiếm câu trả lời cho ba câu hỏi: Kỳ này làm được bao nhiêu? Chênh lệch so với mục tiêu do đâu? Cần giải quyết việc gì tiếp theo?
Do đó, cấu trúc báo cáo cần giữ vững các thành phần trọng yếu sau:
- Số liệu thực đạt so với kế hoạch hoặc cùng kỳ: Đưa ra doanh thu, sản lượng, đơn hàng hay chi phí phát sinh trong kỳ, đặt cạnh mốc kế hoạch để thấy rõ tỷ lệ hoàn thành.
- Phân tích nguyên nhân chênh lệch: Giải thích ngắn gọn lý do vượt hoặc hụt chỉ tiêu (thay đổi giá nguyên liệu, đối thủ chạy khuyến mãi, lỗi kỹ thuật…).
- Khó khăn, tồn đọng và rủi ro: Nêu thẳng các điểm tắc nghẽn như công nợ quá hạn chưa thu hồi, đơn hàng tồn đọng hay hàng chậm luân chuyển.
- Đề xuất giải pháp và kiến nghị duyệt: Đưa ra phương án xử lý cụ thể thay vì chỉ dừng lại ở việc than vãn số liệu kém.
Mẫu báo cáo nội bộ tổng hợp tình hình kinh doanh (Điền sẵn minh họa)
Dưới đây là khung mẫu tổng hợp kinh doanh và chi phí định kỳ tháng dành cho cấp quản lý, sử dụng số liệu minh họa để bạn dễ hình dung cách điền:
BÁO CÁO TÌNH HÌNH KINH DOANH VÀ CHI PHÍ NỘI BỘ
Kỳ báo cáo: [Tháng 09/2026]
Đơn vị lập: [Phòng Kế hoạch – Kinh doanh]
Người nhận: [Ban Giám đốc – Công ty ABC]
I. Tổng quan kết quả kinh doanh (Số liệu minh họa)
| Chỉ tiêu theo dõi | Kế hoạch kỳ | Thực hiện | Tỷ lệ hoàn thành | So sánh kỳ trước |
|---|---|---|---|---|
| Doanh thu bán hàng và cung cấp dịch vụ | [1.000.000.000 đ] | [920.000.000 đ] | 92% | +5% |
| Các khoản giảm trừ (chiết khấu, trả hàng) | [20.000.000 đ] | [35.000.000 đ] | 175% | +12% |
| Giá vốn hàng bán phát sinh | [550.000.000 đ] | [530.000.000 đ] | 96,3% | +3% |
| Chi phí bán hàng & Marketing | [120.000.000 đ] | [115.000.000 đ] | 95,8% | -2% |
| Chi phí quản lý doanh nghiệp | [80.000.000 đ] | [82.000.000 đ] | 102,5% | 0% |
| Lợi nhuận gộp ước tính | [230.000.000 đ] | [158.000.000 đ] | 68,7% | -8% |
II. Tình hình công nợ và tồn kho trọng điểm
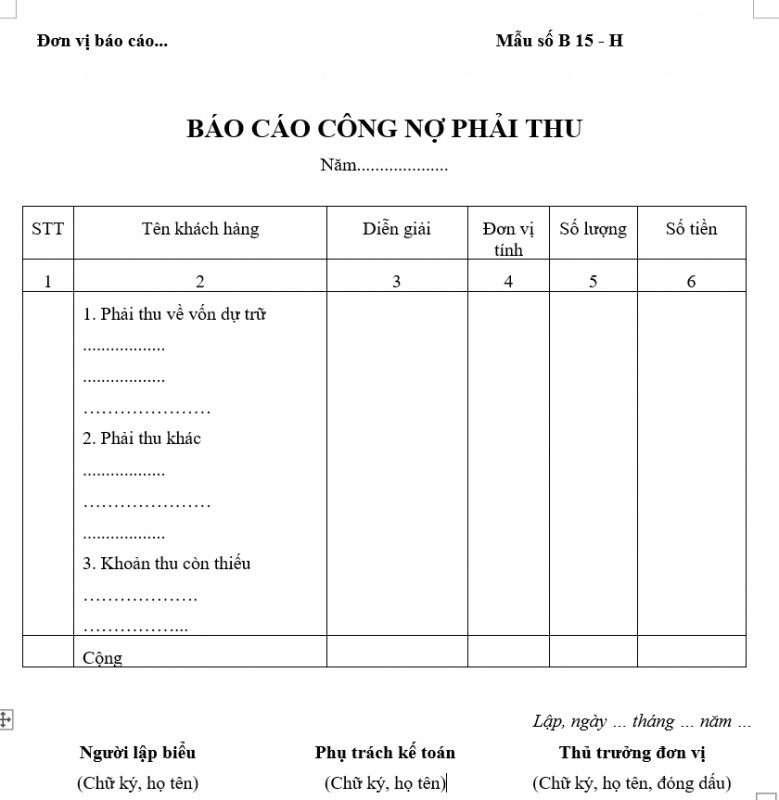
- Công nợ phải thu: Tổng nợ ghi nhận [340.000.000 đ], trong đó nợ quá hạn trên 30 ngày là [65.000.000 đ] (tập trung tại 2 khách hàng đại lý khu vực phía Bắc).
- Tồn kho hàng hóa: Giá trị tồn kho cuối kỳ đạt [410.000.000 đ]. Tồn kho các mã hàng bán chạy ở mức an toàn; ghi nhận [3 mã phụ tùng] có tốc độ luân chuyển chậm trên 60 ngày.
III. Nguyên nhân biến động và đánh giá
Doanh thu chưa đạt chỉ tiêu do gián đoạn nguồn cung ứng lô hàng nguyên liệu trung tuần, khiến tiến độ giao hàng chậm 4 ngày so với cam kết hợp đồng. Khoản giảm trừ doanh thu tăng cao do chính sách chiết khấu bổ sung để kích cầu nhóm sản phẩm cũ.
IV. Đề xuất phương án xử lý
- Kinh doanh phối hợp bộ phận kế toán tạm dừng xuất hàng trả chậm cho các khách hàng có nợ quá hạn vượt hạn mức bảo lãnh.
- Phòng Marketing làm việc với xưởng sản xuất lên chương trình xả kho đối với các mặt hàng tồn trên 60 ngày nhằm thu hồi dòng tiền lưu động.
Tần suất lập báo cáo nội bộ phù hợp từng phòng ban
Tần suất gửi báo cáo không phụ thuộc vào ý thích cá nhân mà bám sát nhịp độ ra quyết định của người duyệt. Bảng phân bổ sau đây giúp bạn xác định kỳ lập báo cáo tối ưu cho từng bộ phận:
| Loại báo cáo | Tần suất khuyến nghị | Người nhận chính | Mục đích sử dụng |
|---|---|---|---|
| Báo cáo doanh số & đơn hàng ngày | Hằng ngày | Trưởng phòng Kinh doanh, COO | Nắm doanh số ngày, can thiệp đơn nghẽn |
| Báo cáo dòng tiền ngắn hạn (Cash position) | Hằng ngày / Đầu tuần | CFO, Kế toán trưởng | Duy trì thanh khoản, lên lịch chi trả |
| Báo cáo tồn kho & nguyên vật liệu trọng yếu | 2-3 lần/tuần hoặc Tuần | Quản lý kho, Trưởng xưởng sản xuất | Ngăn ngừa đứt gãy chuyền, kiểm soát thiếu hụt |
| Báo cáo tiến độ KPI phòng ban | Hằng tuần | Trưởng bộ phận, Ban điều hành | Bám sát tiến độ mục tiêu tháng, xử lý vướng mắc |
| Báo cáo tài chính quản trị tóm tắt | Hằng tháng | Ban Giám đốc, HĐQT | Đánh giá hiệu quả kinh doanh, đối chiếu ngân sách |
| Báo cáo kiểm soát nội bộ và rủi ro | Quý / Nửa năm | Ban kiểm soát, Ban điều hành | Rà soát quy trình, hạn chế thất thoát tài sản |
Hai tình huống thực tế thường gặp và cách xử lý số liệu
Tình huống 1: Trưởng nhóm kinh doanh báo cáo doanh số tuần hụt chỉ tiêu
Thay vì chỉ liệt kê: “Tuần qua nhóm chỉ đạt 70 triệu / chỉ tiêu 100 triệu do thị trường chậm”, cách viết thuyết phục sếp cần thể hiện rõ sự phân tích: “Nhóm đạt 70% chỉ tiêu tuần do 2 hợp đồng lớn của bên [Khách hàng B] dời lịch ký sang thứ Ba tuần tới để chờ duyệt pháp lý. Dự kiến số liệu sẽ được bù đắp vào đầu tuần sau, đồng thời nhóm tăng cường thêm 15 cuộc gọi tư vấn danh sách khách mới để đảm bảo mốc tháng.”
Tình huống 2: Kế toán chốt chi phí vận hành tháng vượt ngân sách
Người quản lý không muốn nhìn thấy một con số chi phí tổng thể bị âm mà không có nguyên cớ. Kế toán cần tách riêng chi phí phát sinh ngoài kế hoạch: “Chi phí vận hành vượt định mức 8% (tương đương [15.000.000 đ]) do khoản sửa chữa đột xuất hệ thống làm mát phân xưởng vào ngày 12. Khoản này đã được duyệt chi theo phiếu đề xuất số [04/ĐX], các nhóm chi phí cố định khác vẫn nằm trong hạn mức.”
Những lỗi sai khiến báo cáo nội bộ bị sếp từ chối hoặc bỏ qua
Một văn bản nội bộ bị đánh giá kém thường xuất phát từ việc người lập không đặt mình vào vị trí người đọc:
- Bẫy “rừng số liệu” thiếu phân tích: Copy nguyên bảng dữ liệu thô hàng trăm dòng từ phần mềm sang mà không có phần tóm lược chỉ số trọng yếu. Cấp quản lý bận rộn không có thời gian tự tính toán lại.
- Che giấu số liệu tiêu cực: Làm đẹp số hoặc giấu bớt công nợ khó đòi, để đến khi vấn đề bùng phát thì doanh nghiệp đã mất khả năng trở tay.
- Báo cáo không kèm đề xuất: Chỉ nêu ra việc đang hỏng hoặc doanh số sụt giảm mà không đưa ra ít nhất một phương án khắc phục để người có thẩm quyền cân nhắc lựa chọn.
- Thiếu tính nhất quán về mốc đo lường: Tháng này dùng số lũy kế, tháng sau lại chuyển sang số phát sinh lẻ mà không giải thích, làm mất khả năng theo dõi tiến trình.
Mẹo nhỏ cho bạn: Luôn áp dụng công thức Số liệu – Lý do – Hành động tiếp theo cho mọi phần nhận xét. Đừng bao giờ dừng lại ở một con số trần trụi nếu con số đó đang lệch quá 10% so với kế hoạch ban đầu.
Điều chỉnh mẫu báo cáo theo từng lĩnh vực doanh nghiệp
Mỗi ngành nghề kinh doanh đòi hỏi một trọng tâm theo dõi riêng biệt, bạn cần linh hoạt biến đổi các chỉ số trên bảng:
- Khối sản xuất và gia công: Cần đưa thêm tỷ lệ phế phẩm, định mức tiêu hao nguyên vật liệu thực tế so với tiêu chuẩn, và hiệu suất vận hành máy móc thay vì chỉ nhìn vào giá trị hàng thành phẩm.
- Khối thương mại bán lẻ / F&B: Trọng tâm dồn về doanh thu từng điểm bán/chi nhánh, tốc độ quay vòng hàng hóa và chi phí hủy hàng do hết hạn sử dụng.
- Doanh nghiệp dịch vụ / dự án: Cắt giảm các cột tồn kho, thay bằng số giờ công lao động trực tiếp (billable hours), tiến độ nghiệm thu từng giai đoạn và dòng tiền thu hồi theo mốc hợp đồng.
Xây dựng hệ thống bảng biểu tinh gọn giúp toàn bộ phòng ban phối hợp nhịp nhàng, giảm bớt những buổi họp giải trình kéo dài. Bạn có thể tham khảo thêm các bộ biểu mẫu chuẩn hóa cho từng vị trí văn phòng tại trang baocaonoibo để tối ưu quy trình làm việc mỗi ngày.
