Tin Tức
Báo cáo nội bộ khác báo cáo tài chính và báo cáo thuế thế nào?
Sep
Báo cáo nội bộ khác căn bản với báo cáo tài chính pháp lý và báo cáo thuế ở mục đích sử dụng lẫn nguyên tắc ghi nhận: tài liệu nội bộ phản ánh 100% dòng tiền, doanh thu và chi phí thực tế nhằm giúp ban giám đốc ra quyết định điều hành, trong khi hai loại văn bản kia bắt buộc tuân thủ chuẩn mực kế toán và luật quản lý thuế để giải trình trước cơ quan chức năng.
Hiểu đơn giản, một bên phục vụ người trong nhà nhìn rõ lãi lỗ thực tế để kịp xoay xở vốn, còn một bên chứng minh nghĩa vụ pháp lý với Nhà nước. Nếu đem số liệu đối ngoại áp đặt ngược lại vào quản trị hàng ngày, người điều hành rất dễ đưa ra quyết định sai lệch vì độ trễ hóa đơn và các điều kiện khắt khe về chi phí hợp lý.
Phân biệt báo cáo nội bộ, báo cáo tài chính và báo cáo thuế
Để không nhầm lẫn khi tổng hợp số liệu, bạn có thể đối chiếu 3 loại tài liệu này qua các tiêu chí cốt lõi dưới đây:
| Tiêu chí | Báo cáo nội bộ | Báo cáo tài chính (pháp lý) | Báo cáo thuế |
|---|---|---|---|
| Mục đích chính | Phục vụ quản trị điều hành, theo dõi dòng tiền, kiểm soát chi phí thực tế. | Cung cấp bức tranh tài chính chính thức cho cổ đông, ngân hàng, cơ quan quản lý. | Kê khai và xác định nghĩa vụ thuế phải nộp vào ngân sách Nhà nước. |
| Người nhận báo cáo | Ban giám đốc, trưởng bộ phận, hội đồng quản trị. | Cơ quan thuế, cơ quan thống kê, kiểm toán viên, nhà đầu tư. | Cơ quan Thuế quản lý trực tiếp. |
| Căn cứ ghi nhận | Bản chất kinh tế thực tế phát sinh (kể cả khoản chi chưa kịp lấy hóa đơn). | Chuẩn mực kế toán Việt Nam (VAS), Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC. | Luật Quản lý thuế, hóa đơn chứng từ hợp pháp, hợp lệ và đúng quy định khấu trừ. |
| Tần suất lập | Linh hoạt: hàng ngày, hàng tuần, hàng tháng hoặc đột xuất theo vụ việc. | Định kỳ hàng năm (hoặc giữa niên độ đối với công ty đại chúng). | Theo tháng hoặc quý (tùy quy mô và điều kiện kê khai của doanh nghiệp). |
| Hình thức trình bày | Tự do thiết kế theo nhu cầu quản trị, biểu mẫu tinh gọn, dễ đọc. | Mẫu biểu chuẩn hóa bắt buộc theo quy định của Bộ Tài chính. | Mẫu biểu điện tử chuẩn hóa theo hệ thống kê khai thuế tập trung. |
Giải thích 4 phần cốt lõi trong cấu trúc một bản báo cáo nội bộ
Một văn bản báo cáo nội bộ chuẩn chỉnh thường được thiết kế để trả lời nhanh 4 câu hỏi mà bất kỳ người quản lý nào cũng đặt ra khi cầm tài liệu trên tay:
- Chỉ tiêu theo dõi: Trả lời câu hỏi “Đang đo lường cái gì?”. Phần này liệt kê rõ danh mục như doanh thu thực thu, công nợ quá hạn, sản lượng nhập – xuất kho hay biến động khấu hao tài sản cố định.
- Số liệu kỳ báo cáo và số liệu so sánh kỳ trước: Trả lời câu hỏi “Tình hình đang tốt lên hay xấu đi?”. Việc đặt số liệu kỳ này cạnh kỳ trước giúp người duyệt nhìn thấy ngay xu hướng tăng trưởng hoặc điểm nghẽn đột biến mà không cần lục lại hồ sơ cũ.
- Phân tích biến động và nguyên nhân: Trả lời câu hỏi “Vì sao lại có sự chênh lệch đó?”. Thay vì chỉ đưa số liệu trơ trọi, người lập cần giải trình rõ nguyên nhân khách quan và chủ quan (ví dụ: công nợ tăng do đối tác gia hạn hợp đồng hay do khâu thu hồi công nợ chậm trễ).
- Đề xuất kiến nghị: Trả lời câu hỏi “Cần lãnh đạo quyết định điều gì tiếp theo?”. Đây là phần đắt giá nhất biến bản báo cáo từ văn bản thống kê thuần túy thành công cụ hỗ trợ ra quyết định kịp thời.
Khi nào nên dùng biểu mẫu nội bộ chuyên sâu, khi nào nên tinh gọn?
Việc áp dụng mẫu biểu nào tùy thuộc hoàn toàn vào quy mô doanh nghiệp và đặc thù lĩnh vực hoạt động:
- Doanh nghiệp sản xuất, gia công: Cần sử dụng các mẫu báo cáo chuyên sâu về chi phí sản xuất và giá thành sản phẩm (tách bạch nguyên vật liệu trực tiếp, nhân công, chi phí máy móc). Báo cáo kiểm kê hàng tồn kho cần theo dõi chi tiết từng lô hàng, bán thành phẩm dở dang để tránh thất thoát vật tư.
- Doanh nghiệp thương mại, bán lẻ: Trọng tâm dồn vào báo cáo tồn kho hàng hóa và báo cáo dòng tiền kinh doanh hàng tuần. Chỉ tiêu vòng quay hàng tồn kho và tuổi nợ khách hàng cần được làm nổi bật để tránh đọng vốn.
- Doanh nghiệp dịch vụ, công ty khởi nghiệp quy mô nhỏ: Không nên sao chép nguyên xi hệ thống tài khoản kế toán phức tạp. Bạn chỉ cần lập bảng theo dõi thu chi thực tế, báo cáo doanh số theo dự án và bảng công nợ quá hạn định kỳ hàng tháng.
- Khối cơ quan, đơn vị sự nghiệp công lập: Không áp dụng các mẫu quản trị tự do của doanh nghiệp vì khối này phải vận hành nghiêm ngặt theo chế độ kế toán hành chính sự nghiệp do pháp luật quy định.
Lỗi phổ biến khi làm báo cáo quản trị và nguyên nhân
Người làm báo cáo tại các phòng ban thường vướng phải 3 thiếu sót lớn khiến bản trình bày bị sếp trả về:
- Cắt cúp số liệu thuế đưa vào báo cáo quản trị: Nguyên nhân do người làm kế toán ngại tổng hợp hai hệ thống dữ liệu, dẫn đến việc doanh thu thực tế và dòng tiền mặt bị che lấp, làm lãnh đạo nhận định sai về thanh khoản công ty.
- Số liệu thiếu tính nhất quán giữa các bộ phận: Kho ghi nhận số tồn khác kế toán kho, phòng kinh doanh báo doanh số chốt đơn khác số tiền thực tế đổ về tài khoản ngân hàng. Nguyên nhân xuất phát từ việc thiếu quy chế đối chiếu chéo số liệu định kỳ giữa các phòng ban.
- Chỉ liệt kê bảng số liệu mà thiếu phần đề xuất: Người lập chỉ đóng vai trò người chép số, khiến cấp trên phải mất thời gian tự truy tìm nguyên nhân gây lãng phí chi phí.
2 tình huống thực tế áp dụng trong doanh nghiệp
Tình huống 1: Trưởng nhóm kinh doanh gửi báo cáo doanh số tuần
Thay vì chỉ liệt kê danh sách hợp đồng đã ký trong tuần đạt [350 triệu đồng] (số liệu minh họa), trưởng nhóm so sánh thêm với tuần trước (đạt [500 triệu đồng]) và chỉ tiêu tuần (đạt [400 triệu đồng]). Kèm theo đó, bản báo cáo ghi rõ: Doanh số sụt giảm [30%] do nhóm khách hàng đại lý khu vực [Miền Trung] tạm hoãn đơn. Đề xuất: Cho phép kích hoạt chương trình hỗ trợ cước vận chuyển trong tuần tới để đẩy hàng tồn kho.
Tình huống 2: Kế toán chốt báo cáo tài chính nội bộ quý cho ban giám đốc
Tại buổi họp quý, báo cáo kết quả kinh doanh thể hiện doanh thu [14,3 tỷ đồng] và lợi nhuận kế toán [1,9 tỷ đồng] (số liệu minh họa). Tuy nhiên, kế toán chỉ rõ chỉ tiêu dòng tiền thuần từ hoạt động kinh doanh đang âm [400 triệu đồng] do khoản mục “Phải thu ngắn hạn khách hàng quá hạn” tăng từ [200 triệu đồng] lên [500 triệu đồng]. Nhờ cảnh báo này kèm phân tích độ tuổi công nợ, giám đốc đã quyết định tạm hoãn kế hoạch mua thêm máy móc để ưu tiên xử lý dòng tiền thu hồi nợ.
Mẹo đối chiếu số liệu nhanh trước khi trình sếp
Hãy áp dụng quy tắc “Kiểm tra chéo 3 bên” trước khi gửi: Số lượng xuất kho trên báo cáo kho phải khớp với phiếu xuất kho bên kế toán vật tư; và tổng tiền thu bán lẻ trên bảng kê kế toán phải bằng đúng số tiền báo có trên sổ phụ ngân hàng cùng ngày.
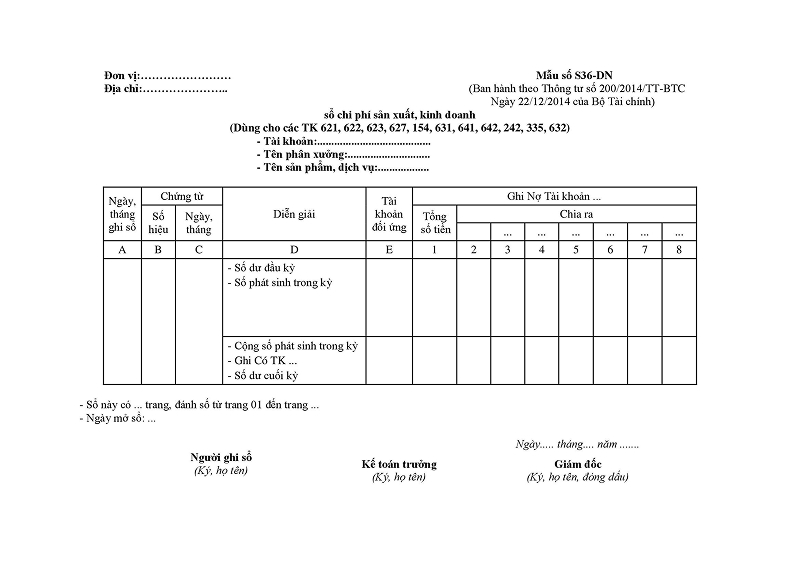
Mẫu báo cáo nội bộ về tồn kho hàng hóa điền sẵn
Dưới đây là mẫu báo cáo theo dõi số lượng tồn kho và biến động thực tế, giúp quản lý kho và kế toán đối chiếu nhanh chóng:
BÁO CÁO NHẬP – XUẤT – TỒN KHO NỘI BỘ
Đơn vị: [Tên công ty / Chi nhánh] Bộ phận: [Kho tổng / Phòng Kế toán kho] Kỳ báo cáo: Từ ngày [01/10/2026] đến ngày [31/10/2026] Kho hàng: [Kho nguyên vật liệu / Kho thành phẩm]
| STT | Mã hàng | Tên quy cách vật tư, hàng hóa | ĐVT | Tồn đầu kỳ | Nhập trong kỳ | Xuất trong kỳ | Tồn cuối kỳ | Ghi chú | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| SL | Thành tiền | SL | Thành tiền | SL | Thành tiền | SL | Thành tiền | |||||
| 1 | [SP01] | [Tên sản phẩm A] | [Cái] | [150] | [15.000.000] | [200] | [20.000.000] | [250] | [25.000.000] | [100] | [10.000.000] | [Đang bán chạy] |
| 2 | [SP02] | [Tên sản phẩm B] | [Hộp] | [80] | [8.000.000] | [50] | [5.000.000] | [30] | [3.000.000] | [100] | [10.000.000] | [Chậm luân chuyển] |
| 3 | [NVL01] | [Nguyên liệu chính X] | [Kg] | [500] | [25.000.000] | [1.000] | [50.000.000] | [800] | [40.000.000] | [700] | [35.000.000] | [Đạt hạn mức tồn an toàn] |
| Tổng cộng (số liệu minh họa) | [730] | [48.000.000] | [1.250] | [75.000.000] | [1.080] | [68.000.000] | [900] | [55.000.000] | ||||
(Ghi chú: Toàn bộ số liệu nêu trên chỉ mang tính chất minh họa phương pháp tính toán và trình bày).
Nhận xét và đề xuất của người lập:
Mặt hàng [SP02] tồn đọng [100 Hộp] kéo dài qua [45 ngày], vượt định mức dự trữ [20 Hộp]. Đề nghị phòng kinh doanh lên kế hoạch xả hàng hoặc áp dụng chính sách tặng kèm để giải phóng diện tích kho trước kỳ nhập hàng mới.
Ngày [31] tháng [10] năm [2026]
Người lập biểu: [Ký và ghi rõ họ tên]
Thủ kho: [Ký và ghi rõ họ tên]
Kế toán trưởng / Trưởng bộ phận: [Ký và ghi rõ họ tên]
Cách tùy biến linh hoạt cho các bộ phận khác
Từ khung cấu trúc báo cáo quản trị trên, bạn có thể biến đổi nhẹ để ứng dụng cho từng phòng ban chuyên môn:
- Khối Hành chính – Nhân sự: Thay bảng hàng hóa bằng bảng biến động nhân sự (số lượng đầu kỳ, tuyển mới, thôi việc, tồn cuối kỳ) kèm phân tích chi phí lương thưởng thực chi so với quỹ lương kế hoạch.
- Khối Sản xuất – Kỹ thuật: Bổ sung thêm các cột tỷ lệ hao hụt nguyên vật liệu, số giờ dừng máy sửa chữa và sản lượng lỗi so với định mức kỹ thuật ban đầu.
- Bộ phận Marketing: Thay đổi chỉ tiêu thành chi phí chạy quảng cáo thực tế, số lượng khách hàng tiềm năng thu về và chi phí trên từng lượt chuyển đổi so sánh trực tiếp với tuần trước đó.
Việc xây dựng hệ thống báo cáo nội bộ rõ ràng, tách bạch với báo cáo tài chính pháp lý sẽ giúp người làm văn phòng cung cấp đúng thông tin lãnh đạo cần, đồng thời bảo vệ doanh nghiệp khỏi những quyết định vội vàng khi thiếu dữ liệu thực tế. Bạn có thể tìm đọc thêm nhiều biểu mẫu văn phòng và phương pháp lập báo cáo quản trị chuẩn chỉnh tại baocaonoibo để hoàn thiện hệ thống quản trị dữ liệu của đơn vị mình.
