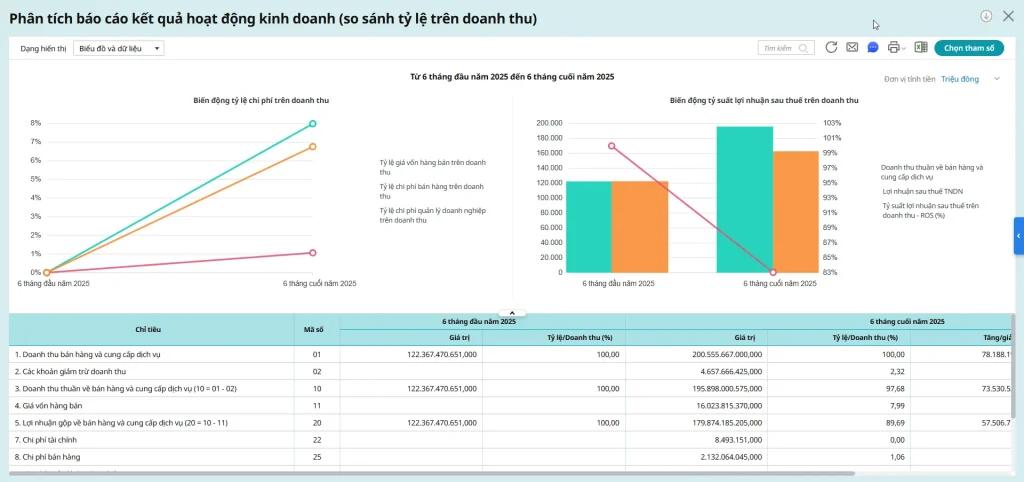
Báo cáo kết quả kinh doanh nội bộ là bảng tổng hợp phản ánh trung thực toàn bộ doanh thu, chi phí và lợi nhuận thực tế phát sinh trong kỳ của doanh nghiệp, bao gồm cả những khoản thu chi không có hóa đơn chứng từ hợp lệ. Khác với báo cáo tài chính gửi cơ quan thuế đòi hỏi tính pháp lý khắt khe, bảng báo cáo nội bộ hướng thẳng đến mục tiêu giúp ban lãnh đạo nắm bắt dòng tiền thực, kiểm soát lãi lỗ và ra quyết định điều hành chuẩn xác.
Đối với các doanh nghiệp vừa và nhỏ, việc theo dõi chỉ số kinh doanh qua bảng tính Excel định kỳ hàng tháng là lựa chọn linh hoạt, tiết kiệm chi phí mà vẫn đảm bảo tính trực quan. Dưới đây là hướng dẫn cách lập bảng kết quả kinh doanh nội bộ chuẩn xác kèm cấu trúc công thức chi tiết để bạn áp dụng ngay vào công việc.
Phân biệt báo cáo kết quả kinh doanh nội bộ và báo cáo tài chính pháp lý
Sự khác biệt cốt lõi giữa hai loại tài liệu này nằm ở mục đích sử dụng và tính chất chứng từ chứng minh đi kèm.
Báo cáo gửi cơ quan thuế chỉ ghi nhận các khoản thu chi có hóa đơn tài chính hợp pháp, tuân thủ nghiêm ngặt các chuẩn mực kế toán (như Thông tư 200/2014/TT-BTC hay Thông tư 133/2016/TT-BTC). Trong khi đó, tài liệu nội bộ ghi nhận bức tranh dòng tiền thực tế để tránh tình trạng “lãi trên sổ sách kế toán nhưng doanh nghiệp thực tế cạn tiền”.
| Tiêu chí so sánh | Báo cáo kết quả kinh doanh nội bộ | Báo cáo kết quả kinh doanh (Thuế/Pháp lý) |
|---|---|---|
| Mục đích chính | Phục vụ quản trị, theo dõi thực tế và ra quyết định điều hành | Báo cáo cơ quan thuế, ngân hàng, nhà đầu tư, cổ đông |
| Chứng từ thu chi | Bao gồm cả các khoản chi thực tế không có hóa đơn đỏ | Bắt buộc phải có hóa đơn, chứng từ hợp lệ theo luật |
| Tính quy chuẩn | Linh hoạt tùy chỉnh theo nhu cầu quản trị từng đơn vị | Nghiêm ngặt, bắt buộc theo đúng biểu mẫu quy định |
| Người nhận thông tin | Ban giám đốc, chủ doanh nghiệp, quản lý nội bộ | Cơ quan nhà nước, cổ đông, tổ chức tín dụng bên ngoài |
Giải thích từng chỉ tiêu trọng yếu trong cấu trúc báo cáo
Một cấu trúc báo cáo quản trị chuẩn mực cần dẫn dắt người đọc từ con số doanh thu tổng đến phần lợi nhuận thực tế cuối cùng qua các tầng trừ chi phí rõ ràng.
- Doanh thu thuần (Mã 10 = Mã 01 – Mã 02): Số tiền thu được sau khi trừ đi các khoản giảm trừ như chiết khấu thương mại, giảm giá hàng bán hoặc hàng bị trả lại. Chỉ tiêu này trả lời cho câu hỏi: Khách hàng thực tế chấp nhận thanh toán bao nhiêu cho sản phẩm/dịch vụ?
- Giá vốn hàng bán (Mã 11): Toàn bộ chi phí trực tiếp tạo ra sản phẩm (nguyên vật liệu, nhân công trực tiếp, khấu hao xưởng). Nếu giá vốn chiếm tỷ trọng quá cao so với doanh thu thuần, biên độ an toàn của bạn đang bị đe dọa.
- Lợi nhuận gộp (Mã 20 = Mã 10 – Mã 11): Khoản chênh lệch sau khi bù đắp giá vốn, là nguồn tiền trực tiếp để chi trả cho bộ máy vận hành và tiếp thị.
- Chi phí bán hàng & Chi phí quản lý (Mã 25, 26): Gồm lương nhân viên văn phòng, marketing, vận chuyển, thuê mặt bằng, điện nước. Tách bạch hai nhóm này giúp nhận diện chính xác bộ phận nào đang đội chi phí vượt định mức.
- Lợi nhuận thuần từ hoạt động kinh doanh (Mã 30): Đo lường năng lực sinh lời từ chính ngành nghề cốt lõi của doanh nghiệp, không tính các khoản lời lỗ bất thường từ thanh lý đồ đạc hay phạt vi phạm hợp đồng.
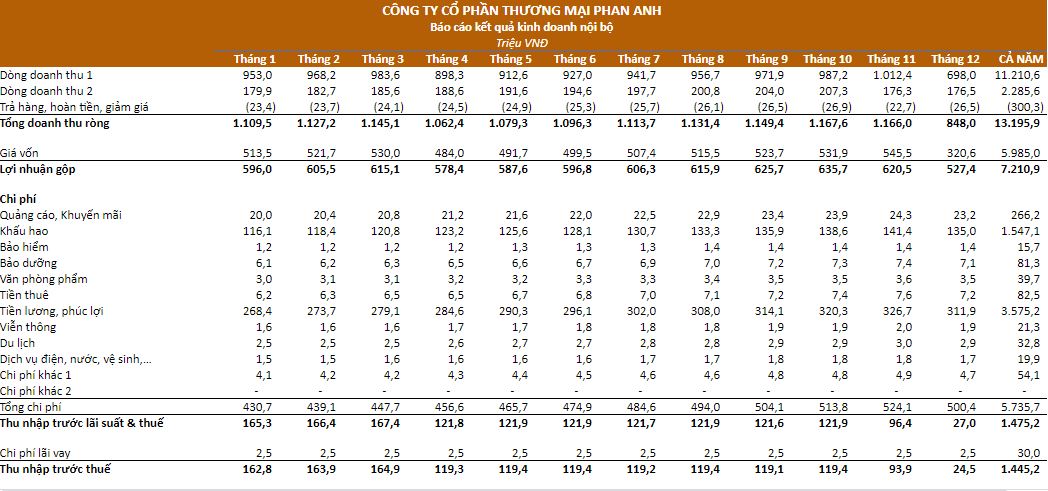
Mẫu báo cáo kết quả kinh doanh nội bộ bằng Excel (Điền sẵn minh họa)
Dưới đây là bảng số liệu mẫu phản ánh tình hình hoạt động kinh doanh tháng của một đơn vị thương mại, kèm công thức tính để bạn tiện thiết lập trên bảng tính:
BÁO CÁO TÌNH HÌNH KINH DOANH VÀ CHI PHÍ NỘI BỘ
Đơn vị: [Công ty Cổ phần Thương mại ABC]
Kỳ báo cáo: [Tháng 08/2026]
Đơn vị tính: [VNĐ]
| Chỉ tiêu | Mã số | Công thức Excel minh họa | Kỳ báo cáo (Số liệu minh họa) | So sánh kỳ trước |
|---|---|---|---|---|
| 1. Doanh thu bán hàng và cung cấp dịch vụ | 01 | Nhập trực tiếp | [1.200.000.000] | [1.100.000.000] |
| 2. Các khoản giảm trừ doanh thu | 02 | Nhập trực tiếp | [20.000.000] | [15.000.000] |
| 3. Doanh thu thuần về bán hàng (10 = 01 – 02) | 10 | =C9-C10 | [1.180.000.000] | [1.085.000.000] |
| 4. Giá vốn hàng bán | 11 | Nhập trực tiếp | [700.000.000] | [650.000.000] |
| 5. Lợi nhuận gộp (20 = 10 – 11) | 20 | =C11-C12 | [480.000.000] | [435.000.000] |
| 6. Doanh thu hoạt động tài chính | 21 | Nhập trực tiếp | [5.000.000] | [4.000.000] |
| 7. Chi phí tài chính (trong đó lãi vay) | 22 | Nhập trực tiếp | [15.000.000] | [15.000.000] |
| 8. Chi phí bán hàng (Marketing, vận chuyển) | 25 | Nhập trực tiếp | [120.000.000] | [110.000.000] |
| 9. Chi phí quản lý doanh nghiệp | 26 | Nhập trực tiếp | [90.000.000] | [85.000.000] |
| 10. Lợi nhuận thuần từ HĐKD (30 = 20 + 21 – 22 – 25 – 26) | 30 | =C13+C14-C15-C16-C17 | [260.000.000] | [229.000.000] |
| 11. Thu nhập khác (Thanh lý tài sản, phế liệu) | 31 | Nhập trực tiếp | [2.000.000] | [0] |
| 12. Chi phí khác | 32 | Nhập trực tiếp | [1.000.000] | [0] |
| 13. Lợi nhuận khác (40 = 31 – 32) | 40 | =C19-C20 | [1.000.000] | [0] |
| 14. Tổng lợi nhuận trước thuế (50 = 30 + 40) | 50 | =C18+C21 | [261.000.000] | [229.000.000] |
| 15. Chi phí thuế TNDN ước tính | 51 | =C22*20% | [52.200.000] | [45.800.000] |
| 16. Lợi nhuận sau thuế (60 = 50 – 51) | 60 | =C22-C23 | [208.800.000] | [183.200.000] |
Hai tình huống thực tế khi chốt số liệu kinh doanh nội bộ
Tình huống 1: Kế toán tổng hợp giải trình chi phí bán hàng tăng vọt cuối tháng
Khi thấy chi phí bán hàng tăng 25% so với tháng trước khiến lợi nhuận sụt giảm, báo cáo không thể ghi chung chung là “do chi tiền tiếp thị”. Bạn cần phân tách cụ thể: “Chi phí bán hàng tăng [30.000.000 đ] do triển khai chương trình tài trợ hội thảo khách hàng mới theo phê duyệt số [12/TTr]. Khoản này đem lại [45 khách hàng tiềm năng], dự kiến chuyển đổi thành doanh thu giao hàng vào tháng sau.”
Tình huống 2: Doanh thu tăng trưởng nhưng dòng tiền thực nhận âm
Trường hợp bảng báo cáo ghi nhận doanh thu thuần tăng 15% nhưng tiền mặt cạn kiệt, bản phân tích cần gắn kèm biến động công nợ: “Doanh thu đạt [1.500.000.000 đ] nhưng có tới 60% rơi vào nhóm nợ phải thu của các đại lý với thời hạn thanh toán 45 ngày. Cần tạm siết hạn mức xuất hàng mới cho các đại lý có nợ tồn quá hạn để thu hồi dòng tiền mặt.”
Tải về mẫu báo cáo kết quả kinh doanh nội bộ
Những sai sót phổ biến khi lập báo cáo kinh doanh bằng bảng tính Excel
Sử dụng bảng tính tự tạo mang lại sự tự do nhưng dễ tiềm ẩn những lỗi sai làm sai lệch kết quả:
- Lỗi đứt gãy công thức tính (Formula Break): Khi chèn thêm dòng chi phí mới vào giữa bảng, các hàm cộng trừ tổng ở chỉ tiêu chính (Mã 20, Mã 30) không tự cập nhật vùng tham chiếu, dẫn đến báo cáo lãi nhưng thực tế là lỗ.
- Bỏ quên các khoản chi không có chứng từ hóa đơn: Nhiều người có thói quen chỉ nhập dữ liệu từ hóa đơn GTGT gửi về mà quên ghi nhận các khoản tạm ứng, chi tiếp khách bằng tiền mặt ngoài, làm cho số lợi nhuận bị thổi phồng.
- Ghi nhận doanh thu sai kỳ (Matching Principle): Đưa toàn bộ tiền tạm ứng của hợp đồng dài hạn vào doanh thu tháng này trong khi hàng hóa chưa xuất kho và chi phí sản xuất chưa phát sinh, gây sai lệch biên lợi nhuận.
Mẹo văn phòng cho bạn: Trên file Excel, hãy luôn tạo một cột kiểm tra chéo (Check balance) bằng hàm logic để so sánh: Lợi nhuận sau thuế = Lợi nhuận gộp – Toàn bộ chi phí vận hành. Nếu kết quả ra số 0 hoặc “Khớp”, bạn mới tự tin in hoặc xuất PDF gửi lên ban giám đốc.
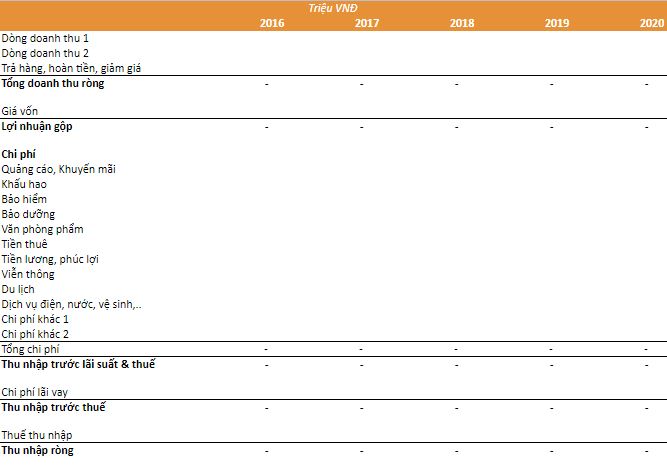
Điều chỉnh mẫu báo cáo theo đặc thù từng lĩnh vực
Mỗi mô hình kinh doanh có cách phân bổ doanh thu và chi phí riêng biệt:
- Doanh nghiệp xây dựng, thi công: Bắt buộc phải theo dõi chi tiết lãi lỗ theo từng công trình. Bảng biểu cần chia thành các sheet quản lý hợp đồng, nhật ký nhập chi phí thi công (nhân công, máy móc, vật liệu) và sheet nghiệm thu để biết chính xác công trình nào mang lại lợi nhuận cao.
- Khối dịch vụ, phần mềm: Giá vốn hàng bán thường rất thấp, phần lớn chi phí nằm ở mục chi phí quản lý (lương đội ngũ kỹ thuật, chuyên gia) và phí duy trì máy chủ hạ tầng.
- Mô hình chuỗi bán lẻ / F&B: Cần tách cột theo dõi theo từng điểm bán hoặc từng chi nhánh để sớm nhận diện điểm hòa vốn và phát hiện các cửa hàng hoạt động không hiệu quả.
Nắm vững phương pháp lập bảng phân tích kinh doanh giúp bạn chủ động kiểm soát sức khỏe tài chính của bộ phận và hỗ trợ đắc lực cho công tác quản trị. Bạn có thể tham khảo thêm nhiều biểu mẫu chuẩn hóa cho công tác kế toán và quản trị vận hành tại website baocaonoibo để tối ưu hóa công việc mỗi ngày.
